พ.ร.บ. รถยนต์คืออะไร? ต่อยังไง ใช้เอกสารอะไรบ้าง (อัปเดต 2569)
คู่มือฉบับเข้าใจง่าย ครบทั้งความคุ้มครอง ราคา ขั้นตอนต่อ และสิ่งที่ต้องรู้หากขาดต่อ
ทุกครั้งที่ใกล้ถึงกำหนดต่อภาษีรถยนต์ประจำปี เจ้าของรถหลายคนมักได้ยินคำว่า “พ.ร.บ.” แต่ก็ยังสงสัยว่า พ.ร.บ. รถยนต์คืออะไร ทำไมต้องมี ต่างจากประกันรถยนต์ทั่วไปยังไง แล้วต้องต่ออย่างไร ใช้เอกสารอะไรบ้าง บทความนี้จะสรุปให้ครบในที่เดียว เข้าใจง่าย พร้อมราคาล่าสุดปี 2569
พูดง่าย ๆ คือ พ.ร.บ. รถยนต์เป็นประกันภาคบังคับที่ช่วยคุ้มครองชีวิตและร่างกายของผู้ประสบภัยจากรถ แต่ไม่คุ้มครองค่าซ่อมรถหรือทรัพย์สิน ค่ะ ส่วนการต่อ พ.ร.บ. ต้องตรวจสอบข้อมูลรถและวันคุ้มครองให้ถูกต้อง โดยเฉพาะเมื่อต้องนำไปใช้ต่อภาษีรถประจำปี
Key Takeaways
- พ.ร.บ. คุ้มครองคน ไม่คุ้มครองรถ: ช่วยดูแลค่ารักษาพยาบาลและค่าสินไหมจากอุบัติเหตุที่เกิดจากรถ ส่วนค่าซ่อมรถและความเสียหายต่อทรัพย์สินต้องดูประกันภาคสมัครใจเพิ่มเติม
- ค่าเสียหายเบื้องต้นไม่ต้องรอพิสูจน์ความรับผิด: ค่ารักษาพยาบาลตามจริงสูงสุด 30,000 บาทต่อคน ส่วนวงเงินเพิ่มเติมเป็นไปตามความเสียหาย สิทธิ และเงื่อนไขกรมธรรม์
- ราคาไม่ได้ดูแค่หน้าตารถ: ต้องดูประเภทรถ การใช้งาน และระยะเวลาคุ้มครอง เช่น รถยนต์นั่งส่วนบุคคลไม่เกิน 7 ที่นั่ง มีเบี้ยมาตรฐานรวมภาษีและอากร 645.21 บาทสำหรับ 1 ปี
- ใช้ต่อภาษีต้องดูวันสิ้นสุดให้ดี: ตามหลักเกณฑ์ใหม่ หากนำ พ.ร.บ. ไปประกอบการชำระภาษีรถ ความคุ้มครองต้องต่อเนื่องอย่างน้อยถึงวันสิ้นอายุภาษีรถในปีถัดไป
พ.ร.บ. รถยนต์ คืออะไร?
พ.ร.บ. รถยนต์ คือประกันภัยรถยนต์ภาคบังคับ ที่รถทุกคันต้องทำตามกฎหมาย ตาม “พระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535” จุดประสงค์หลักคือเพื่อให้ผู้ประสบภัยจากอุบัติเหตุทางรถยนต์ ไม่ว่าจะเป็นผู้ขับขี่ ผู้โดยสาร หรือคนเดินถนน ได้รับความคุ้มครองด้านค่ารักษาพยาบาลและค่าชดเชยเบื้องต้นอย่างทันท่วงที
จุดสำคัญที่ต้องเข้าใจ: พ.ร.บ. คุ้มครองเฉพาะ “คน” เท่านั้น ไม่คุ้มครองความเสียหายต่อตัวรถหรือทรัพย์สิน ดังนั้นหากต้องการความคุ้มครองตัวรถ เช่น รถชน รถหาย ไฟไหม้ ต้องซื้อประกันภาคสมัครใจ (ประกันชั้น 1, 2+, 3+) เพิ่มเติมต่างหาก
พ.ร.บ. รถยนต์ต่างจากประกันรถยนต์ทั่วไปยังไง?
- พ.ร.บ. รถยนต์ หรือ ประกันภาคบังคับ: รถทุกคันต้องมีตามกฎหมาย คุ้มครองเฉพาะคน วงเงินตามที่รัฐกำหนด ราคาเท่ากันทุกบริษัทประกันภัย
- ประกันภาคสมัครใจ เช่น ประกันรถยนต์ชั้น 1, สองพลัส (2+), สามพลัส (3+): เลือกทำหรือไม่ก็ได้ คุ้มครองตัวรถและทรัพย์สิน วงเงินและเบี้ยประกันขึ้นอยู่กับแผนประกันที่เลือก
พูดง่าย ๆ คือ พ.ร.บ. รถยนต์เป็นความคุ้มครองขั้นพื้นฐานตามกฎหมาย ส่วนประกันรถยนต์ภาคสมัครใจคือส่วนเสริมที่ช่วยดูแลตัวรถของเราให้อุ่นใจมากขึ้น
พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง?
ตั้งแต่ 1 สิงหาคม 2568 เป็นต้นมา พ.ร.บ. ได้ปรับเพดานความคุ้มครองสูงสุดเป็น 20 ล้านบาทต่ออุบัติเหตุหนึ่งครั้ง (จากเดิม 5–10 ล้านบาท) โดยเบี้ยประกันยังคงเท่าเดิม ซึ่งถือเป็นข่าวดีสำหรับผู้ใช้รถ โดยความคุ้มครองของ พ.ร.บ. รถยนต์แบ่งเป็น 2 ส่วนหลัก ดังนี้
1. ค่าเสียหายเบื้องต้น (ได้รับทันที ไม่ต้องรอพิสูจน์ถูกผิด) ผู้ประสบภัยจะได้รับค่าเสียหายเบื้องต้นภายใน 7 วันหลังยื่นเรื่อง โดยไม่ต้องรอพิสูจน์ว่าใครเป็นฝ่ายผิด
2. ค่าสินไหมทดแทน (ได้รับเพิ่มเมื่อพิสูจน์แล้วว่าเป็นฝ่ายถูก) เมื่อพิสูจน์แล้วว่าฝ่ายเราเป็นฝ่ายถูก ผู้ประสบภัยจะได้รับค่าสินไหมทดแทนเพิ่มเติม ดังตารางด้านล่าง
| กรณีความคุ้มครอง | วงเงินสูงสุด (ต่อคน) |
| ค่าเสียหายเบื้องต้น – ค่ารักษาพยาบาล (ไม่ต้องรอพิสูจน์ถูกผิด) | 30,000 บาท |
| ค่าเสียหายเบื้องต้น – เสียชีวิต/ทุพพลภาพถาวร | 35,000 บาท |
| ค่าสินไหมทดแทน – ค่ารักษาพยาบาล (เมื่อพิสูจน์แล้วว่าเป็นฝ่ายถูก) | สูงสุด 80,000 บาท |
| ค่าสินไหมทดแทน – กรณีเสียชีวิต/ทุพพลภาพถาวรสิ้นเชิง | 500,000 บาท |
| ค่าสินไหมทดแทน – สูญเสียอวัยวะ (ตามระดับ) | 200,000–500,000 บาท |
| ค่าชดเชยรายวัน (ผู้ป่วยใน สูงสุด 20 วัน) | 200 บาท/วัน |
หมายเหตุ: วงเงินสูงสุด 20 ล้านบาท เป็นเพดานรวมต่ออุบัติเหตุหนึ่งครั้ง ซึ่งอาจเฉลี่ยให้ผู้ประสบภัยหลายรายในเหตุการณ์เดียวกัน ตัวเลขความคุ้มครองต่อคนอาจปรับเปลี่ยนตามประกาศของ คปภ. ควรตรวจสอบล่าสุดกับบริษัทประกัน
ราคา พ.ร.บ. รถยนต์ 2569 เท่าไหร่?
ราคา พ.ร.บ. เป็นอัตราคงที่ที่กำหนดโดยสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ทุกบริษัทคิดราคาเท่ากัน แตกต่างกันตามประเภทของรถ (ราคารวมภาษีมูลค่าเพิ่มแล้ว)
| ประเภทรถ | รายละเอียด | เบี้ย พ.ร.บ. (บาท/ปี) |
| รถเก๋ง / รถยนต์นั่งส่วนบุคคล | ไม่เกิน 7 ที่นั่ง | 645.21 |
| รถกระบะ | น้ำหนักรวมไม่เกิน 3 ตัน | 967.28 |
| รถตู้ / รถโดยสาร | 7–15 ที่นั่ง | 1,182.35 |
| รถยนต์ไฟฟ้า (EV) | รถนั่งส่วนบุคคล | 645.21 |
| รถจักรยานยนต์ | ตามขนาดเครื่องยนต์ (cc) | 150–645 |
*หมายเหตุ: ราคารถจักรยานยนต์แตกต่างกันตามขนาดเครื่องยนต์ (ตั้งแต่ประมาณ 161–645 บาท) ราคาข้างต้นเป็นค่าโดยประมาณ ควรตรวจสอบอัตราล่าสุดกับผู้ให้บริการ
ถ้าขาดต่อ พ.ร.บ. รถยนต์มีโทษอะไร?
การไม่ต่อ พ.ร.บ. รถยนต์ถือว่าผิดกฎหมาย มีโทษปรับสูงสุดไม่เกิน 10,000 บาท และที่สำคัญคือ จะไม่สามารถต่อภาษีรถยนต์ได้ เพราะ พ.ร.บ. เป็นเอกสารที่ต้องใช้ประกอบการต่อภาษี
นอกจากนี้ หากเกิดอุบัติเหตุระหว่างที่ พ.ร.บ. รถยนต์ขาด ผู้ประสบภัยจะไม่ได้รับความคุ้มครองตามกฎหมาย และเจ้าของรถอาจต้องรับผิดชอบค่ารักษาพยาบาลเองทั้งหมด จึงควรต่อ พ.ร.บ. ก่อนหมดอายุทุกครั้ง (สามารถต่อล่วงหน้าได้ก่อนหมดอายุประมาณ 90 วัน)
เงื่อนไขการต่อ พ.ร.บ. รถยนต์และรถจักรยานยนต์ที่มีผลบังคับใช้ตั้งแต่วันที่ 1 กันยายน 2569 เป็นต้นไป ตามกฎใหม่ของ คปภ. (คำสั่งนายทะเบียนที่ 17/2569) มีการปรับรอบวันคุ้มครองของ พ.ร.บ. รถยนต์ตรงกับรอบวันหมดอายุภาษีรถประจำปี เพื่อป้องกันปัญหาความคุ้มครองขาดช่วง โดยมีรายละเอียดสำคัญ ดังนี้ค่ะ
1. เงื่อนไขระยะเวลาความคุ้มครอง (ปรับตามวันหมดอายุภาษี)
- กรณี พ.ร.บ. และภาษีหมดไม่พร้อมกัน: สามารถซื้อ พ.ร.บ. ระยะสั้น (ต่ำกว่า 1 ปี) หรือระยะยาว (เกิน 1 ปี แต่ไม่เกิน 2 ปี) ได้ เพื่อขยายหรือปรับวันสิ้นสุดความคุ้มครองให้ไปตรงกับวันสิ้นอายุภาษีรถในปีถัดไป
- การคิดเบี้ยประกัน: หากซื้อ พ.ร.บ. ต่ำกว่า 1 ปี หรือเกิน 1 ปี ระบบจะคำนวณเบี้ยประกันภัยเฉลี่ยรายวันตามจำนวนวันจริง ทำให้ไม่ต้องจ่ายเต็มปีซ้ำซ้อน
- กรณีที่จะนำ พ.ร.บ. ไปต่อภาษี: ตัวกรมธรรม์ พ.ร.บ. จะต้องมีระยะเวลาคุ้มครองยาวครอบคลุมไปอย่างน้อยจนถึงวันสิ้นอายุของรอบภาษีใหม่นั้น
2. หลักฐานที่ต้องใช้ในการซื้อ/ต่อ พ.ร.บ. รถยนต์ใหม่
- สมุดคู่มือจดทะเบียนรถ (เล่มจริงหรือสำเนา)
- พ.ร.บ. ฉบับเดิม (ถ้ามี) เพื่อตรวจสอบวันสิ้นสุดเดิม
- ป้ายภาษีรถ (ป้ายวงกลม) หรือภาพถ่ายข้อมูลจากแอปพลิเคชันภาครัฐ เช่น ข้อมูลจากแอปฯ DLT Vehicle Tax Plus หรือ แอปฯ ทางรัฐ เพื่อยืนยันวันครบรอบปีภาษีรถที่ถูกต้อง
หมายเหตุ: สำหรับผู้ที่ต่อ พ.ร.บ. ล่วงหน้าไปก่อนวันที่ 1 กันยายน 2569 จะยังคงได้รับความคุ้มครองตามเงื่อนไขเดิมปกติ และค่อยเริ่มปรับรอบวันให้ตรงกันในการต่ออายุรอบปีถัดไป
สิ่งที่คนมักเข้าใจผิดเกี่ยวกับ พ.ร.บ. รถยนต์
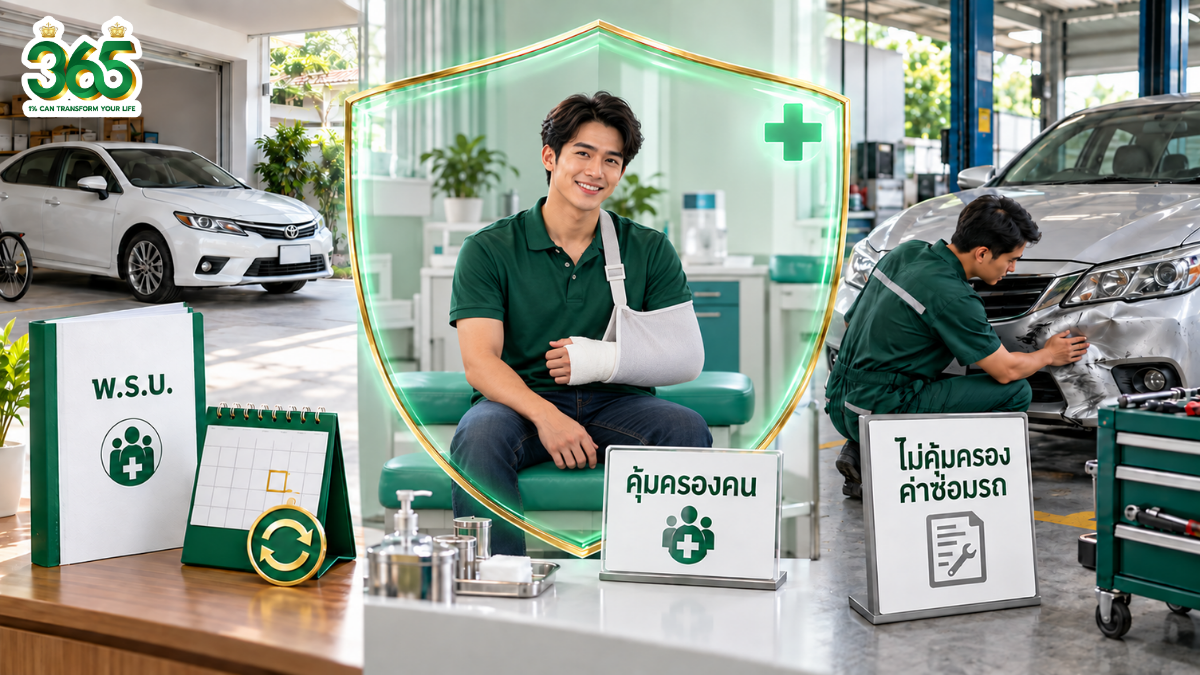
บางคนคิดว่า “ใช้รถน้อย ไม่น่าจะเกิดอุบัติเหตุ ไม่ต้องต่อก็ได้” แต่หน้าที่ตามกฎหมายไม่ได้ขึ้นอยู่กับว่าเราขับบ่อยแค่ไหนค่ะ และอุบัติเหตุเพียงครั้งเดียวก็อาจทำให้มีค่ารักษาพยาบาลหรือค่าเสียหายที่ต้องรับผิดชอบตามมาได้
อีกเรื่องที่อยากฝากไว้คือ มี พ.ร.บ. รถยนต์แล้วไม่ได้แปลว่าครอบคลุมค่าซ่อมรถของเราและคู่กรณี เพราะ พ.ร.บ. ดูแลความเสียหายต่อคน ส่วนรถและทรัพย์สินต้องดูประกันภาคสมัครใจเพิ่มเติมให้ตรงกับความต้องการค่ะ
สรุป
พ.ร.บ. รถยนต์เป็นความคุ้มครองพื้นฐานที่เจ้าของรถควรดูแลให้ต่อเนื่องค่ะ ช่วยคุ้มครองผู้ประสบภัยจากรถตามวงเงินและเงื่อนไขที่กำหนด แต่ไม่ได้คุ้มครองค่าซ่อมรถหรือทรัพย์สิน
ก่อนต่อครั้งถัดไป ลองเช็กวันหมดอายุ พ.ร.บ. คู่กับวันหมดอายุภาษี เตรียมเอกสารให้ครบ และแจ้งผู้ให้บริการว่าจะนำไปใช้ต่อภาษีหรือไม่ จะได้เลือกระยะเวลาคุ้มครองให้ตรงกับการใช้งานและไม่ขาดช่วงนะคะ
เช็กราคา พ.ร.บ. รถยนต์และปรึกษากี้ได้เลยค่ะ
ถ้ายังไม่แน่ใจว่ารถของเราใช้พิกัดไหน หรือ พ.ร.บ. กับภาษีหมดอายุคนละวันแล้วต้องต่ออย่างไร ติดต่อกี้เพื่อช่วยตรวจสอบข้อมูลและดูรายละเอียดก่อนตัดสินใจได้ค่ะ
เช็กราคา พ.ร.บ. รถของคุณ คลิกที่นี่
หากต้องการคำปรึกษาเพิ่มเติมติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064 – 536 – 3656
(FAQ) คำถามที่พบบ่อยเกี่ยวกับ พ.ร.บ. รถยนต์
Q: พ.ร.บ. กับภาษีรถยนต์ อันเดียวกันไหม?
A: ไม่ใช่ พ.ร.บ. รถยนต์ คือ ประกันภาคบังคับที่คุ้มครองผู้ประสบภัยจากรถ ส่วนภาษีรถยนต์ คือ ค่าธรรมเนียมที่จ่ายให้รัฐ แต่ทั้งสองมักต่อพร้อมกัน เพราะต้องมี พ.ร.บ. รถยนต์ก่อนจึงจะต่อภาษีได้
Q: พ.ร.บ. รถยนต์ต่อล่วงหน้าได้กี่วัน?
A: โดยทั่วไปสามารถต่อ พ.ร.บ. รถยนต์ล่วงหน้าได้ก่อนวันหมดอายุประมาณ 90 วัน เพื่อไม่ให้ความคุ้มครองขาดช่วง
Q: มี พ.ร.บ. แล้ว ยังต้องทำประกันชั้น 1 อีกไหม?
A: ขึ้นอยู่กับความต้องการ พ.ร.บ. รถยนต์คุ้มครองเฉพาะคน ไม่คุ้มครองตัวรถ หากต้องการคุ้มครองรถกรณีชน รถหาย หรือไฟไหม้ ควรทำประกันรถยนต์ภาคสมัครใจเพิ่ม เช่น ประกันรถยนต์ชั้น 1 ประกันรถยนต์ชั้นสอง (2+) หรือประกันรถยนต์ชั้นสามพลัส (3+)
ข้อมูลในบทความนี้จัดทำเพื่อเป็นความรู้ทั่วไป อัตราค่าเบี้ย วงเงินความคุ้มครอง และเงื่อนไขอาจเปลี่ยนแปลงตามประกาศของ คปภ. และกรมการขนส่งทางบก ควรตรวจสอบข้อมูลล่าสุดกับหน่วยงานหรือบริษัทประกันโดยตรงก่อนดำเนินการทุกครั้ง