น้ำท่วมรถ ประกันคุ้มครองไหม? เช็กประกันชั้นไหนเคลมได้ พร้อมวิธีเคลม
รู้ก่อนน้ำมา ประกันรถยนต์ชั้น 1, สองพลัส (2+), สามพลัส (3+) คุ้มครองน้ำท่วมแค่ไหน เคลมยังไง และกรณีไหนที่บริษัทประกันอาจไม่จ่าย
ทุกครั้งที่ฝนตกหนักหรือเข้าสู่ฤดูมรสุม เจ้าของรถหลายคนกังวลว่าถ้ารถโดนน้ำท่วมขึ้นมา ประกันรถยนต์ที่ทำไว้จะคุ้มครองหรือเปล่า คำตอบสั้น ๆ คือ “ขึ้นอยู่กับประกันรถยนต์ชั้นที่คุณทำ” เพราะไม่ใช่ทุกชั้นที่คุ้มครองน้ำท่วม บทความนี้จะสรุปให้ชัดว่าประกันรถยนต์ชั้นไหนเคลมน้ำท่วมได้บ้าง เงื่อนไขเป็นอย่างไร ขั้นตอนการเคลม และกรณีที่บริษัทประกันมีสิทธิ์ปฏิเสธการจ่าย เพื่อให้คุณเตรียมพร้อมก่อนน้ำจะมาถึง
Key Takeaways
- ประกันรถยนต์ชั้น 1 คุ้มครองความเสียหายจากน้ำท่วมโดยทั่วไป ส่วนประกันรถยนต์ชั้นสองพลัส (2+) และประกันรถยนต์ชั้นสามพลัส (3+) ต้องตรวจสอบว่ามีการซื้อความคุ้มครองภัยน้ำท่วมเพิ่มเติมไว้หรือไม่
- ความเสียหายจากน้ำท่วมอาจพิจารณาเป็น ซ่อมได้ (Partial Loss) หรือ เสียหายสิ้นเชิง (Total Loss) โดยหากค่าซ่อมเกิน 70% ของราคารถ อาจพิจารณาคืนทุนประกันตามที่ระบุในกรมธรรม์
- เมื่อรถถูกน้ำท่วม ห้ามสตาร์ทเครื่อง ควรถ่ายภาพหรือวิดีโอเก็บหลักฐาน แจ้งบริษัทประกันทันที และรอเจ้าหน้าที่ประเมินความเสียหายก่อนดำเนินการซ่อม
- บริษัทประกันอาจปฏิเสธการจ่ายค่าสินไหมในบางกรณีที่เกิดจากความประมาท เช่น จงใจขับฝ่าน้ำท่วม ขับเข้าไปในพื้นที่ที่มีประกาศเตือนภัย หรือสตาร์ทเครื่องขณะรถจมน้ำจนเกิดความเสียหายเพิ่มเติม
น้ำท่วมรถ ประกันรถยนต์ชั้นไหนคุ้มครองบ้าง?
น้ำท่วมจัดเป็น “ภัยธรรมชาติ” ซึ่งตามมาตรฐานแล้ว มีเพียงประกันรถยนต์ชั้น 1 เท่านั้นที่คุ้มครองน้ำท่วมโดยอัตโนมัติ ส่วนประกันรถยนต์ชั้นสองพลัส (2+), สามพลัส (3+), 2 และ 3 โดยทั่วไปไม่คุ้มครองน้ำท่วม เว้นแต่จะซื้อความคุ้มครองภัยน้ำท่วมเพิ่มเติม (ซึ่งบางบริษัทมีให้เลือกซื้อโดยระบุวงเงิน เช่น 20,000–100,000 บาท)
| ประเภทประกันรถยนต์ | คุ้มครองน้ำท่วม? | รถหาย/ไฟไหม้ | รถชน |
| ประกันรถยนต์ชั้น 1 | ✓ คุ้มครอง | ✓ | ✓ |
| ประกันรถยนต์ชั้น 2+ | ✗ (ซื้อเพิ่มได้) | ✓ | ✓ (มีคู่กรณี) |
| ประกันรถยนต์ชั้น 3+ | ✗ (ซื้อเพิ่มได้) | ✗ | ✓ (มีคู่กรณี) |
| ประกันรถยนต์ชั้น 2 | ✗ | ✓ | ✗ |
| ประกันรถยนต์ชั้น 3 | ✗ | ✗ | ✗ |
*หมายเหตุ: ความคุ้มครองภัยน้ำท่วมของประกันรถยนต์ชั้นสองพลัส (2+) และชั้นสามพลัส (3+) ไม่รวมอยู่ในกรมธรรม์มาตรฐาน แต่บางบริษัทเปิดให้ซื้อเพิ่มได้ ควรตรวจสอบเงื่อนไขในกรมธรรม์ของคุณก่อนเสมอ
| บทเรียนจากน้ำท่วมหาดใหญ่ 2568 ช่วงน้ำท่วมใหญ่ที่ผ่านมา เจ้าของรถจำนวนมากเพิ่งรู้ว่าประกันรถยนต์ชั้นสองพลัส (2+) และชั้นสามพลัส (3+) ของตน “ไม่คุ้มครองน้ำท่วม” ทำให้ต้องรับภาระค่าซ่อมเอง จึงควรตรวจสอบกรมธรรม์ตั้งแต่วันนี้ ก่อนที่จะสายเกินไป |
น้ำท่วมรถยนต์ ประกันคุ้มครองกรณีอะไรบ้าง?
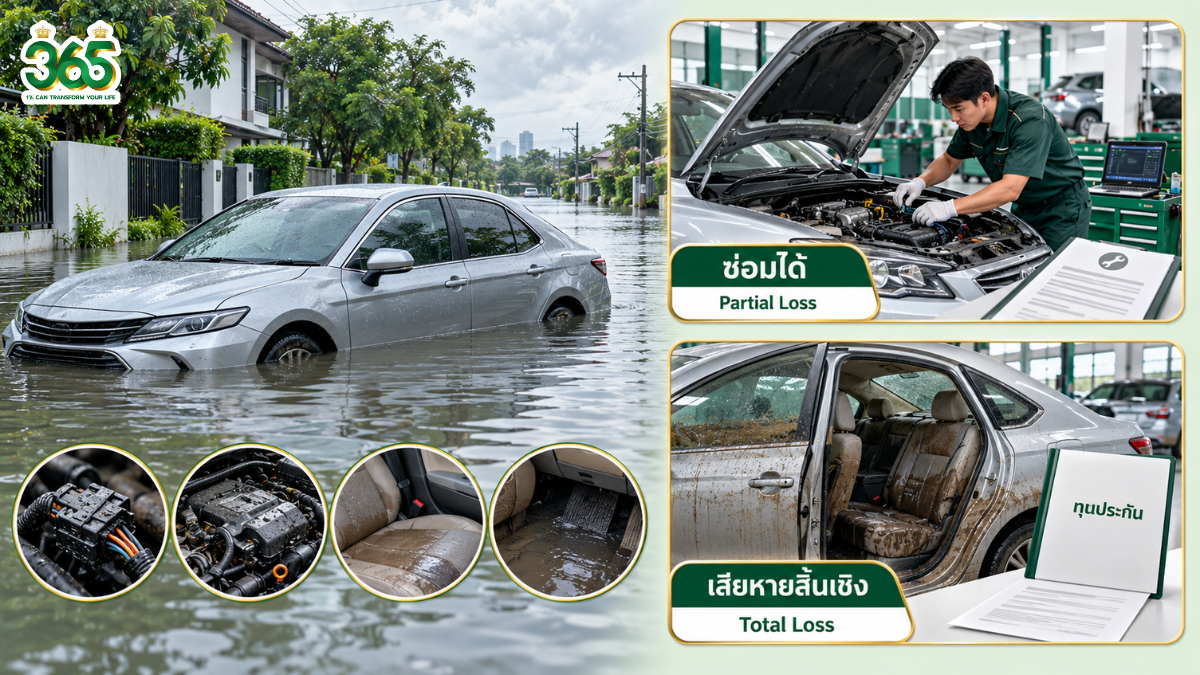
สำหรับประกันรถยนต์ชั้น 1 (หรือชั้นที่ซื้อความคุ้มครองภัยน้ำท่วมเพิ่ม) จะคุ้มครองความเสียหายของตัวรถที่เกิดจากน้ำท่วม เช่น ระบบไฟฟ้า เครื่องยนต์ เบาะ และภายในรถ โดยแบ่งการจ่ายเป็น 2 กรณี
- ซ่อมได้ (Partial Loss): บริษัทประกันจ่ายค่าซ่อมตามความเสียหายจริงเพื่อให้รถกลับมาใช้งานได้
- เสียหายสิ้นเชิง (Total Loss): หากค่าซ่อมเกิน 70% ของราคารถ ประกันรถยนต์จะคืน “ทุนประกัน” ตามที่ระบุในกรมธรรม์แทนการซ่อม
เกณฑ์ประเมินค่าเสียหายรถน้ำท่วม (ตามสำนักงาน คปภ.)
สำนักงาน คปภ. ได้กำหนดแนวทางประเมินความเสียหายของรถน้ำท่วมตามระดับน้ำที่ท่วมถึง เพื่อให้การเคลมเป็นมาตรฐานและเป็นธรรม โดยแบ่งเป็น 5 ระดับ
| ระดับ | ระดับน้ำที่ท่วม | ค่าซ่อมโดยประมาณ |
| A | ท่วมถึงพื้นรถ (พรมเปียก) | 8,000–10,000 บาท |
| B | ท่วมถึงเบาะและระบบไฟฟ้าส่วนล่าง | 15,000–20,000 บาท |
| C | ท่วมถึงคอนโซล/แผงหน้าปัดส่วนล่าง | 25,000–30,000 บาท |
| D | ท่วมถึงแผงหน้าปัดส่วนบน | 30,000 บาทขึ้นไป |
| E | จมมิดคัน | คืนทุนประกัน (Total Loss) |
หมายเหตุ: ตัวเลขค่าซ่อมเป็นค่าประเมินเบื้องต้น อาจแตกต่างตามรุ่นรถและความเสียหายจริง กรณีจมมิดคันหรือค่าซ่อมเกิน 70% ของราคารถ มักถือเป็นความเสียหายสิ้นเชิงและคืนทุนประกัน
รถน้ำท่วม ต้องทำอะไรก่อน? 4 ขั้นตอนเคลม
- ห้ามสตาร์ทเครื่องเด็ดขาด เพราะน้ำอาจเข้าเครื่องยนต์ทำให้เสียหายหนักขึ้น และอาจถูกปฏิเสธการเคลมเพราะถือว่าเกิดจากความประมาท
- ถ่ายรูป/วิดีโอเก็บหลักฐาน โดยเฉพาะระดับน้ำที่ท่วม สภาพภายในรถ และป้ายทะเบียน
- แจ้งบริษัทประกันทันที พร้อมบอกสถานที่ ทะเบียนรถ และสถานการณ์ เพื่อให้ประกันประสานรถยกและเจ้าหน้าที่
- รอเจ้าหน้าที่ประเมินความเสียหาย เจ้าหน้าที่จะพิจารณาว่าซ่อมได้หรือเป็นความเสียหายสิ้นเชิง แล้วดำเนินการเคลมตามเงื่อนไข
กรณีไหนที่ประกันอาจไม่จ่ายค่าสินไหมทดแทนกรณีน้ำท่วม?
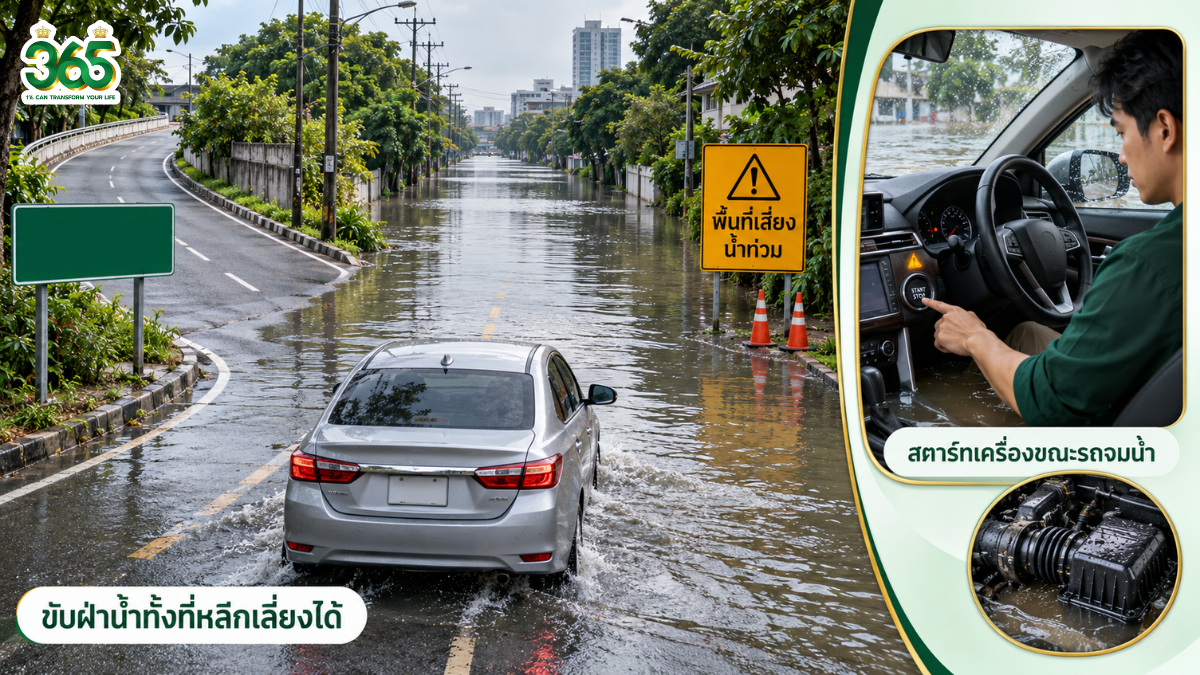
แม้จะมีประกันรถยนต์ชั้น 1 หรือความคุ้มครองน้ำท่วม แต่ก็มีบางกรณีที่ประกันมีสิทธิ์ปฏิเสธการจ่าย เพราะถือว่าเกิดจากความประมาทของผู้ขับขี่
- จงใจขับฝ่าเข้าไปในบริเวณน้ำท่วมขังบนถนน ทั้งที่หลีกเลี่ยงได้
- ขับเข้าไปในพื้นที่ที่ทางการประกาศเตือนภัยน้ำท่วมแล้ว
- สตาร์ทเครื่องขณะรถจมน้ำ ทำให้เกิดความเสียหายเพิ่มเติม (Water Hammer)
คำแนะนำ: หากเจอน้ำท่วมขังสูงผิดปกติ ควรจอดรถในที่สูงและหลีกเลี่ยงการขับฝ่า จะปลอดภัยกว่าและรักษาสิทธิ์การเคลมไว้ได้
วิธีป้องกันรถจากน้ำท่วมเบื้องต้น
นอกจากมีประกันรถยนต์ที่คุ้มครองแล้ว การป้องกันไว้ก่อนก็ช่วยลดความเสียหายได้มาก โดยเฉพาะช่วงหน้าฝนหรือเมื่อมีประกาศเตือนภัย
- ติดตามข่าวสารและประกาศเตือนภัยน้ำท่วมในพื้นที่อย่างใกล้ชิด
- ย้ายรถไปจอดในที่สูง เช่น อาคารจอดรถหลายชั้น หรือพื้นที่ที่น้ำท่วมไม่ถึง
- หลีกเลี่ยงการขับฝ่าเส้นทางที่มีน้ำท่วมขังสูง โดยเฉพาะเมื่อไม่แน่ใจระดับน้ำ
- หากจำเป็นต้องจอดในพื้นที่เสี่ยง ให้ถอดขั้วแบตเตอรี่เพื่อลดความเสียหายต่อระบบไฟฟ้า
การเตรียมพร้อมล่วงหน้าเพียงเล็กน้อย อาจช่วยให้คุณประหยัดค่าซ่อมได้หลักหมื่นถึงหลักแสนบาท และหลีกเลี่ยงความยุ่งยากในการเคลม
สรุป
น้ำท่วมรถ ประกันรถยนต์คุ้มครองไหม ต้องตอบจากกรมธรรม์ที่ถืออยู่ค่ะ ประกันรถยนต์ชั้น 1 โดยทั่วไปคุ้มครอง ส่วนประกันรถยนต์ชั้นสองพลัส (2+) และชั้นสามพลัส (3+) ต้องมีภัยน้ำท่วมระบุไว้ โปรดตรวจวงเงินและเงื่อนไขกรมธรรม์ก่อนเกิดเหตุ หากรถถูกน้ำท่วมแล้วให้หยุดใช้รถ เก็บหลักฐาน แจ้งประกัน และรอประเมินก่อนทำการซ่อม
ปรึกษาฟรี
หากต้องการคำปรึกษาเพิ่มเติมติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064-5363656
ส่งข้อมูลรถและแผนที่สนใจเพื่อเช็กเบี้ยประกันรถยนต์ หรือสมัครสมาชิกศรีกรุงโบรคเกอร์ แล้วคุยกับกี้เพื่อเลือกแนวทางที่เหมาะกับคุณได้ค่ะ
(FAQ) คำถามที่พบบ่อย
Q: ประกันรถยนต์ชั้นสองพลัส (2+) กับประกันรถยนต์ชั้นสามพลัว (3+) เคลมน้ำท่วมได้ไหม?
A: โดยทั่วไปไม่ได้ เพราะกรมธรรม์มาตรฐานของประกันรถยนต์ชั้นสองพลัส (2+) และชั้นสามพลัส (3+) ไม่รวมภัยน้ำท่วม เว้นแต่คุณซื้อความคุ้มครองภัยน้ำท่วมเพิ่มไว้ ควรตรวจสอบในกรมธรรม์
Q: รถจอดอยู่เฉย ๆ แล้วน้ำท่วม เคลมได้ไหม?
A: ได้ หากมีประกันรถยนต์ชั้น 1 หรือความคุ้มครองน้ำท่วม เพราะถือเป็นภัยธรรมชาติที่ไม่ได้เกิดจากความประมาท ต่างจากกรณีจงใจขับฝ่าน้ำท่วม
Q: รถน้ำท่วมแล้วซ่อม จะขายต่อได้ราคาไหม?
A: รถที่เคยน้ำท่วมมักมีมูลค่าขายต่อลดลง โดยเฉพาะหากท่วมถึงระบบไฟฟ้าหรือเครื่องยนต์ จึงควรเก็บเอกสารการซ่อมและการเคลมประกันรถยนต์ไว้เป็นหลักฐานความโปร่งใส
ข้อมูลในบทความนี้จัดทำเพื่อเป็นความรู้ทั่วไป เงื่อนไขความคุ้มครองและเกณฑ์การประเมินอาจแตกต่างกันตามกรมธรรม์ บริษัทประกัน และประกาศของ คปภ. ควรตรวจสอบรายละเอียดกับบริษัทประกันของคุณโดยตรงก่อนตัดสินใจทุกครั้ง