เป็นตัวแทนประกันชีวิตอยู่แล้ว ควรขายประกันวินาศภัยด้วยไหม? 7 เหตุผลที่ควรพิจารณา
เป็นอีกคำถามที่ถูกถามบ่อยมากเลยค่ะ ตัวแทนประกันชีวิตหลายคนเริ่มสนใจ เพราะในความเป็นจริง ลูกค้าหนึ่งคนไม่ได้มีความต้องการเพียงเรื่องประกันชีวิตหรือสุขภาพเท่านั้น ลูกค้าคนเดียวกันอาจมีทั้งรถยนต์ที่ต้องต่อประกันทุกปี, มีบ้านและทรัพย์สินที่ต้องการความคุ้มครอง, มีการเดินทางต่างประเทศ, มีธุรกิจ ร้านค้า หรือสำนักงาน, มีทรัพย์สินหรือวิชาชีพที่ต้องการโอนย้ายความเสี่ยงและความรับผิดด้านอื่น ๆ
ดังนั้น หากถามว่า ตัวแทนประกันชีวิตควรขายประกันวินาศภัยด้วยไหม?
คำตอบคือ เป็นเรื่องที่ดีมากหากเราสามารถต่อยอดความรู้ด้านประกันวินาศภัยเพื่อดูแลลูกค้าเดิมได้หลายด้านขึ้น เพิ่มผลิตภัณฑ์ที่สามารถตอบโจทย์ความเสี่ยงอื่น มีโอกาสพบลูกค้าจากประกันประเภทใหม่ เพิ่มจุดติดต่อกับลูกค้าอย่างต่อเนื่อง
“ลูกค้าหนึ่งคน เราดูแลเขาได้ดีขึ้น”
Key Takeaway
- การเป็นนายหน้าประกันวินาศภัยเพิ่ม ช่วยขยายขอบเขตการดูแลลูกค้าเดิมได้มากขึ้น เพราะลูกค้าหนึ่งรายอาจมีความต้องการด้านประกันภัยหลายประเภท ทั้งรถยนต์ บ้าน ทรัพย์สิน การเดินทาง และธุรกิจ นอกเหนือจากประกันชีวิตและประกันสุขภาพ
- ประกันวินาศภัยช่วยเพิ่มโอกาสในการติดต่อและดูแลลูกค้าอย่างต่อเนื่อง โดยเฉพาะผลิตภัณฑ์ที่มีรอบการต่ออายุ เช่น ประกันรถยนต์ ซึ่งเปิดโอกาสให้ผู้ให้บริการทบทวนความคุ้มครองและติดตามความต้องการของลูกค้าเป็นระยะ
- การมีความรู้ทั้งประกันชีวิตและประกันวินาศภัยช่วยให้มองความเสี่ยงของลูกค้าได้รอบด้านขึ้น และสามารถพิจารณาความคุ้มครองให้สอดคล้องกับสถานการณ์ ทรัพย์สิน และความต้องการของลูกค้าแต่ละราย
- การขยายงานไปสู่ประกันวินาศภัยควรดำเนินการอย่างเป็นขั้นตอน โดยตรวจสอบใบอนุญาต ข้อผูกพันกับต้นสังกัด ศึกษาผลิตภัณฑ์ และวางระบบบริการหลังการขายให้พร้อมก่อนเริ่มให้บริการ
7 เหตุผลที่ตัวแทนประกันชีวิตอาจพิจารณาขายประกันวินาศภัยเพิ่ม
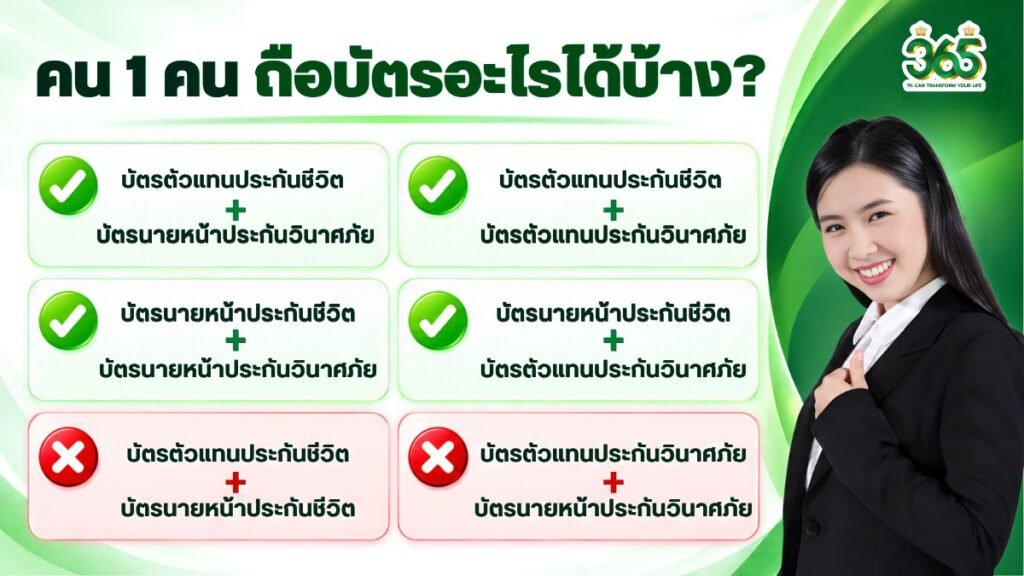
สำหรับตัวแทนประกันชีวิตที่มีฐานลูกค้าและมีประสบการณ์ดูแลความคุ้มครองอยู่แล้ว การเพิ่มประกันวินาศภัยเข้ามาเป็นอีกหนึ่งทางเลือก อาจช่วยให้สามารถตอบโจทย์ความต้องการของลูกค้าได้ครอบคลุมมากขึ้น ทั้งเรื่องรถยนต์ บ้าน ทรัพย์สิน อุบัติเหตุ และความเสี่ยงในชีวิตประจำวัน โดยไม่จำเป็นต้องเปลี่ยนจากงานเดิม แต่เป็นการต่อยอดจากความสัมพันธ์และความไว้วางใจที่มีอยู่ ลองมาดู 7 เหตุผลที่ตัวแทนประกันชีวิตอาจพิจารณาเพิ่มประกันวินาศภัยไว้ในบริการของตนเอง
1. ฐานลูกค้าเดิมมีความต้องการด้านประกันภัยอยู่แล้ว
ข้อได้เปรียบสำคัญของผู้ที่ทำงานด้านประกันชีวิตมาเป็นระยะเวลาหนึ่ง คือการมีฐานลูกค้าที่ให้ความไว้วางใจและอยู่ในความดูแลอย่างต่อเนื่อง โดยลูกค้าเหล่านี้จำนวนไม่น้อยอาจมีรถยนต์ บ้าน การเดินทาง หรือประกอบธุรกิจ ซึ่งล้วนมีความเสี่ยงที่ต้องบริหารจัดการ
ดังนั้น การเริ่มต้นให้บริการด้านประกันวินาศภัยจึงไม่จำเป็นต้องมุ่งหาลูกค้ารายใหม่หรือเริ่มต้นจากบุคคลที่ไม่เคยรู้จักเสมอไป แต่สามารถเริ่มจากการสอบถามและประเมินความต้องการของลูกค้าเดิม พร้อมแนะนำความคุ้มครองที่เหมาะสม โดยต้องอยู่ภายใต้ขอบเขตใบอนุญาตและสิทธิในการประกอบวิชาชีพอย่างถูกต้อง
2. ประกันรถยนต์มีรอบการต่ออายุที่ช่วยสร้างโอกาสในการดูแลลูกค้าอย่างสม่ำเสมอ
ประกันชีวิตโดยทั่วไปเป็นผลิตภัณฑ์ที่ให้ความคุ้มครองในระยะยาว ขณะที่ประกันวินาศภัยหลายประเภท โดยเฉพาะประกันรถยนต์ จะมีระยะเวลาคุ้มครองและรอบการต่ออายุตามที่กำหนดไว้ในกรมธรรม์
ลักษณะดังกล่าวทำให้เกิดโอกาสในการกลับมาติดต่อและดูแลลูกค้าอย่างสม่ำเสมอ ก่อนถึงวันสิ้นสุดความคุ้มครอง ผู้ให้บริการสามารถช่วยลูกค้าทบทวนประเด็นสำคัญ เช่น
- ทุนประกันที่มีอยู่ยังเหมาะสมกับมูลค่ารถหรือไม่
- ควรเลือกประกันชั้น 1, 2+ หรือ 3+ ให้เหมาะกับลักษณะการใช้งานอย่างไร
- เงื่อนไขความคุ้มครองเดิมยังสอดคล้องกับความต้องการในปัจจุบันหรือไม่
การติดต่อกับลูกค้าจึงไม่จำเป็นต้องเกิดขึ้นเฉพาะในช่วงที่ต้องการนำเสนอประกันชีวิตเพิ่มเติม แต่สามารถเกิดขึ้นจากการให้บริการและการทบทวนความคุ้มครองที่ลูกค้ามีอยู่จริง
3. เพิ่มโอกาสสร้างรายได้จากความต้องการที่หลากหลายของฐานลูกค้าเดิม
เมื่อผู้ให้บริการสามารถดูแลผลิตภัณฑ์ประกันภัยได้หลากหลายประเภทมากขึ้น ย่อมมีโอกาสสร้างรายได้จากความต้องการหลายด้านของลูกค้าแต่ละราย
ตัวอย่างเช่น ลูกค้าหนึ่งครอบครัวอาจมีทั้งประกันชีวิต ประกันสุขภาพ รถยนต์สามคัน บ้าน และความต้องการทำประกันเดินทาง ดังนั้น แทนที่จะมองลูกค้าเพียงในฐานะ “ลูกค้าหนึ่งคน” อาจพิจารณาในภาพรวมว่าเป็น “หนึ่งครอบครัวที่มีความเสี่ยงหลายประเภทและต้องการความคุ้มครองที่แตกต่างกัน”
อย่างไรก็ตาม การสร้างรายได้ไม่ควรเป็นเหตุผลเพียงประการเดียวในการแนะนำผลิตภัณฑ์ การเสนอขายทุกครั้งควรตั้งอยู่บนพื้นฐานของความต้องการที่แท้จริงของลูกค้า ความเหมาะสมของความคุ้มครอง และการให้ข้อมูลที่ถูกต้องครบถ้วน
4. มีโอกาสติดต่อและดูแลลูกค้าอย่างต่อเนื่องผ่านการให้บริการที่เป็นรูปธรรม
หนึ่งในปัญหาที่ผู้ทำงานด้านประกันชีวิตบางรายอาจพบ คือไม่ทราบว่าควรติดต่อกับลูกค้าในเรื่องใด นอกเหนือจากการเสนอขายผลิตภัณฑ์เพิ่มเติม
หากสามารถดูแลลูกค้าได้ครอบคลุมหลายด้าน การติดต่อย่อมเกิดขึ้นจากการให้บริการที่มีประโยชน์ต่อผู้เอาประกันภัยอย่างแท้จริง เช่น
- แจ้งเตือนเมื่อประกันรถยนต์ใกล้สิ้นสุดความคุ้มครอง
- ช่วยตรวจสอบและทบทวนรายละเอียดความคุ้มครอง
- ให้ข้อมูลด้านประกันภัยเมื่อลูกค้ามีแผนเดินทาง
- ช่วยประสานงานเมื่อเกิดอุบัติเหตุหรือเหตุที่ต้องเรียกร้องค่าสินไหมทดแทน
- ทบทวนความคุ้มครองของบ้าน ทรัพย์สิน หรือธุรกิจ
- ประเมินความเสี่ยงใหม่เมื่อสถานการณ์ชีวิตของลูกค้าเปลี่ยนแปลง
ความสัมพันธ์ระหว่างผู้ให้บริการกับลูกค้าจึงมีโอกาสเปลี่ยนจากภาพของ “ผู้ที่ติดต่อมาเมื่อต้องการเสนอขายประกัน” ไปสู่การเป็น “ผู้ที่ลูกค้านึกถึงเมื่อมีคำถามหรือปัญหาเกี่ยวกับความเสี่ยงและการประกันภัย”
5. ประกันวินาศภัยอาจเป็นจุดเริ่มต้นในการเข้าถึงลูกค้าประกันชีวิตรายใหม่
การสร้างความสัมพันธ์กับลูกค้าไม่จำเป็นต้องเริ่มต้นจากประกันชีวิตเสมอไป ในบางกรณี ลูกค้าอาจรู้จักผู้ให้บริการเป็นครั้งแรกจากการต่อ พ.ร.บ. การต่อประกันรถยนต์ การซื้อประกันเดินทาง หรือการสอบถามข้อมูลเกี่ยวกับประกันบ้าน
หากผู้ให้บริการสามารถให้ข้อมูลได้อย่างชัดเจน ให้บริการอย่างมีประสิทธิภาพ และดูแลลูกค้าเมื่อเกิดปัญหา ความเชื่อมั่นและความไว้วางใจก็อาจค่อย ๆ พัฒนาขึ้นตามลำดับ
เมื่อถึงเวลาที่ลูกค้าเริ่มให้ความสนใจเรื่องประกันชีวิต ประกันสุขภาพ หรือการวางแผนความคุ้มครองให้ครอบครัว ลูกค้าอาจนึกถึงผู้ที่ให้บริการและดูแลตนมาอย่างต่อเนื่องเป็นลำดับแรก
ด้วยเหตุนี้ ประกันวินาศภัยจึงไม่ได้เป็นเพียงผลิตภัณฑ์ที่เพิ่มเข้ามาในรายการเสนอขายเท่านั้น แต่ยังสามารถเป็นจุดเริ่มต้นของการสร้างความสัมพันธ์และต่อยอดการดูแลลูกค้าในระยะยาวได้อีกด้วย
6. ช่วยให้สามารถวางแผนและบริหารความเสี่ยงของลูกค้าได้อย่างรอบด้าน
เมื่อพิจารณางานด้านประกันภัยในมุมของการบริหารความเสี่ยง จะเห็นได้ว่าผลิตภัณฑ์แต่ละประเภทมีบทบาทและวัตถุประสงค์ที่แตกต่างกัน ได้แก่
- ประกันชีวิต ช่วยบริหารความเสี่ยงที่เกี่ยวข้องกับชีวิตและเป้าหมายทางการเงินตามเงื่อนไขของผลิตภัณฑ์
- ประกันสุขภาพ ช่วยบริหารความเสี่ยงจากค่าใช้จ่ายด้านสุขภาพภายใต้ขอบเขตความคุ้มครอง
- ประกันรถยนต์ ช่วยบริหารความเสี่ยงที่อาจเกิดขึ้นจากการใช้รถ
- ประกันบ้านและทรัพย์สิน ช่วยบริหารความเสี่ยงต่อบ้าน อาคาร และทรัพย์สิน
- ประกันเดินทาง ช่วยรองรับความเสี่ยงบางประการที่อาจเกิดขึ้นระหว่างการเดินทาง
เมื่อนำความคุ้มครองแต่ละด้านมาพิจารณาร่วมกัน ผู้ให้บริการจะสามารถมองเห็นภาพรวมของลูกค้าได้กว้างขึ้น จากเดิมที่อาจเริ่มต้นด้วยคำถามว่า “วันนี้ควรเสนอขายผลิตภัณฑ์ใด” ไปสู่คำถามที่สำคัญกว่า คือ “ลูกค้ารายนี้มีความเสี่ยงด้านใดที่ควรได้รับการบริหารจัดการ”
7. ต่อยอดบทบาทจากผู้ขายประกันไปสู่ผู้ให้คำปรึกษาด้านการบริหารความเสี่ยง
ในระยะยาว ความแตกต่างของผู้ประกอบวิชาชีพด้านประกันภัยอาจไม่ได้พิจารณาจากจำนวนผลิตภัณฑ์ที่สามารถนำเสนอได้เพียงอย่างเดียว แต่ขึ้นอยู่กับความสามารถในการทำความเข้าใจลูกค้า วิเคราะห์ความต้องการ และช่วยให้ลูกค้าเลือกความคุ้มครองที่เหมาะสมกับสถานการณ์ของตนเอง
การศึกษาและทำความเข้าใจทั้งประกันชีวิตและประกันวินาศภัยจึงช่วยเพิ่มมุมมองในการวิเคราะห์ความเสี่ยงได้อย่างครอบคลุมมากขึ้น และสามารถต่อยอดบทบาทจาก “ผู้ขายประกัน” ไปสู่ “ผู้ให้คำปรึกษาที่สามารถดูแลความเสี่ยงของลูกค้าได้หลายด้าน”
อย่างไรก็ตาม การขยายขอบเขตการให้บริการต้องดำเนินควบคู่กับการพัฒนาความรู้อย่างต่อเนื่อง การให้ข้อมูลอย่างถูกต้อง และการปฏิบัติงานภายใต้ขอบเขตใบอนุญาตของแต่ละประเภทอย่างเคร่งครัด
แนวทางเตรียมความพร้อมก่อนเริ่มขายประกันวินาศภัยเพิ่มเติม
สำหรับผู้ที่เป็นตัวแทนประกันชีวิตอยู่แล้ว และต้องการขยายงานไปสู่ประกันวินาศภัย แนะนำให้เตรียมความพร้อมเป็นลำดับ เพื่อให้สามารถดูแลลูกค้าได้อย่างเหมาะสม ดังนี้
- ตรวจสอบสิทธิและข้อผูกพันของตนเองก่อน พิจารณาใบอนุญาตที่มีอยู่ คุณสมบัติสำหรับการขอใบอนุญาตเพิ่มเติม สัญญากับต้นสังกัด รวมถึงข้อกำหนดจากงานประจำหรือองค์กรที่เกี่ยวข้อง
- ศึกษาความแตกต่างของประกันชีวิตและประกันวินาศภัย ทำความเข้าใจลักษณะความคุ้มครอง ระยะเวลาประกันภัย การต่ออายุ การเรียกร้องค่าสินไหม และข้อยกเว้นของแต่ละผลิตภัณฑ์
- เริ่มเรียนรู้จากผลิตภัณฑ์ที่ตรงกับฐานลูกค้าเดิม ไม่จำเป็นต้องศึกษาทุกประเภทพร้อมกัน อาจเริ่มจากประกันรถยนต์ ประกันอุบัติเหตุ ประกันเดินทาง หรือประกันที่เกี่ยวข้องกับความต้องการของลูกค้าที่ดูแลอยู่
- ฝึกอ่านกรมธรรม์และเปรียบเทียบข้อเสนอ ควรสามารถอธิบายความคุ้มครอง ข้อยกเว้น เงื่อนไข และความแตกต่างของแต่ละแผนให้ลูกค้าเข้าใจได้ โดยไม่พิจารณาเพียงราคาเบี้ยประกัน
- วางระบบบริการหลังการขาย เช่น การติดตามวันต่ออายุ การจัดเก็บข้อมูลกรมธรรม์ ช่องทางรับเรื่องเมื่อเกิดเหตุ และขั้นตอนการประสานงานกับบริษัทประกันภัย
- ประเมินเวลาและความพร้อมในการดูแลลูกค้า เพราะการเพิ่มผลิตภัณฑ์หมายถึงงานบริการที่เพิ่มขึ้นด้วย ควรพิจารณาว่าสามารถติดตามงานและให้บริการลูกค้าได้ต่อเนื่องหรือไม่
- ขยายงานอย่างเป็นขั้นตอน ทดลองจากลูกค้ากลุ่มเล็กก่อน แล้วทบทวนทั้งความต้องการของลูกค้า เวลาที่ใช้ ต้นทุน และคุณภาพการบริการ ก่อนขยายไปยังผลิตภัณฑ์หรือกลุ่มลูกค้าอื่น
หัวใจสำคัญคือ ไม่จำเป็นต้องรีบขายประกันวินาศภัยทุกประเภทพร้อมกัน แต่ควรเริ่มจากการสร้างความรู้ ระบบงาน และความพร้อมในการดูแลลูกค้าให้มั่นคงก่อน แล้วจึงค่อยขยายขอบเขตงานตามความเหมาะสมช
สรุป
สำหรับคำถามว่า ตัวแทนประกันชีวิตควรขายประกันวินาศภัยด้วยหรือไม่ คำตอบไม่ได้ขึ้นอยู่กับโอกาสด้านรายได้เพียงอย่างเดียว แต่ควรพิจารณาจากความพร้อมในการขยายขอบเขตการดูแลลูกค้า ความรู้ด้านผลิตภัณฑ์ ใบอนุญาตที่เกี่ยวข้อง ตลอดจนความสามารถในการให้บริการอย่างต่อเนื่อง
การมีฐานลูกค้าประกันชีวิตอยู่แล้วถือเป็นจุดเริ่มต้นที่สำคัญ เพราะลูกค้ารายเดิมอาจมีความต้องการด้านประกันภัยอื่นเพิ่มเติม ไม่ว่าจะเป็นประกันรถยนต์ ประกันบ้านและทรัพย์สิน ประกันอุบัติเหตุ หรือประกันการเดินทาง การศึกษาและเพิ่มความรู้ด้านประกันวินาศภัยจึงช่วยให้ผู้ให้บริการสามารถพิจารณาความเสี่ยงของลูกค้าได้ในมุมที่กว้างขึ้น
เป้าหมายของการเพิ่มประกันวินาศภัยไม่ควรเป็นเพียงการเพิ่มจำนวนผลิตภัณฑ์ที่สามารถเสนอได้ แต่ควรเป็นการเพิ่มความสามารถในการดูแลลูกค้าให้ครอบคลุมและเหมาะสมยิ่งขึ้น
ภายใต้แนวคิดว่า “ลูกค้าหนึ่งคน เราดูแลเขาได้ดีขึ้น”
ปรึกษาเรื่องการเริ่มต้นเป็นนายหน้าประกันวินาศภัย
หากอยากเริ่มเป็นนายหน้าประกันวินาศภัย สามารถปรึกษากี้เพื่อช่วยตรวจขั้นตอนที่เหมาะได้ค่ะ ติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064 – 536 – 3656
FAQ: คำถามที่พบบ่อย
Q: : เป็นตัวแทนประกันชีวิตอยู่แล้ว ทำไมจึงควรพิจารณาเป็นนายหน้าประกันวินาศภัยเพิ่ม?
A: เพราะลูกค้าหนึ่งรายอาจมีความต้องการด้านการประกันภัยมากกว่าประกันชีวิตและประกันสุขภาพ เช่น ประกันรถยนต์ ประกันบ้าน ประกันอุบัติเหตุ ประกันเดินทาง หรือประกันสำหรับธุรกิจ การมีความรู้และใบอนุญาตที่เกี่ยวข้องกับประกันวินาศภัยจึงช่วยให้สามารถดูแลความต้องการของลูกค้าได้ครอบคลุมมากขึ้น
Q: การเป็นนายหน้าประกันวินาศภัยเพิ่ม ช่วยต่อยอดฐานลูกค้าประกันชีวิตเดิมได้อย่างไร?
A: ตัวแทนประกันชีวิตที่มีฐานลูกค้าเดิมอยู่แล้วสามารถเริ่มจากการสำรวจความต้องการด้านประกันภัยอื่นของลูกค้า เช่น รถยนต์ บ้าน หรือการเดินทาง ทำให้ไม่จำเป็นต้องเริ่มต้นจากการหาลูกค้ารายใหม่เพียงอย่างเดียว และยังช่วยเพิ่มโอกาสในการดูแลลูกค้าเดิมอย่างต่อเนื่อง
Q: ประกันวินาศภัยช่วยให้ตัวแทนประกันชีวิตดูแลลูกค้าได้ต่อเนื่องขึ้นหรือไม่?
A: ช่วยได้ โดยเฉพาะประกันวินาศภัยบางประเภทที่มีรอบการต่ออายุ เช่น ประกันรถยนต์ ซึ่งทำให้มีโอกาสติดต่อ ทบทวนความคุ้มครอง และติดตามความต้องการของลูกค้าเป็นระยะ การติดต่อกับลูกค้าจึงไม่ได้เกิดขึ้นเฉพาะเมื่อมีการเสนอประกันชีวิตเพิ่มเติมเท่านั้น
Q: การเพิ่มประกันวินาศภัยช่วยสร้างโอกาสด้านรายได้ให้ตัวแทนประกันชีวิตได้อย่างไร?
A: เมื่อลูกค้ารายเดิมมีความต้องการด้านประกันภัยหลายประเภท ผู้ให้บริการที่มีใบอนุญาตและความรู้ที่เหมาะสมย่อมมีโอกาสสร้างรายได้จากผลิตภัณฑ์ที่หลากหลายขึ้น อย่างไรก็ตาม การแนะนำประกันควรพิจารณาจากความต้องการและความเหมาะสมของลูกค้าเป็นสำคัญ ไม่ควรมุ่งเน้นเฉพาะเรื่องรายได้หรือค่าตอบแทน
อยากมีบัตรนายหน้าประกันวินาศภัย เริ่มต้นยังไง? พร้อมวิธีการสมัครครบทุกขั้นตอนสำหรับมือใหม่
อาชีพนายหน้าประกันวินาศภัยกำลังได้รับความนิยม เพราะเริ่มต้นได้ด้วยเงินลงทุนน้อยและมีโอกาสสร้างรายได้ต่อเนื่อง แต่การจะเป็นนายหน้าอย่างถูกต้องตามกฎหมายและรับค่าคอมมิชชั่นได้เต็มรูปแบบ คุณต้องมี “บัตรนายหน้า” หรือใบอนุญาตนายหน้าประกันวินาศภัยที่ออกโดย คปภ. ก่อน บทความนี้จะสรุปให้ครบว่าอยากมีบัตรนายหน้าต้องเริ่มยังไง มีขั้นตอนอะไรบ้าง สอบวิชาอะไร ค่าใช้จ่ายเท่าไหร่ เพื่อให้มือใหม่เตรียมตัวได้ถูกทาง
Key Takeaways
- ผู้ที่ต้องการประกอบอาชีพนายหน้าประกันวินาศภัยอย่างถูกต้อง ต้องผ่านการสอบ การอบรม และยื่นขอรับใบอนุญาตตามขั้นตอนที่กำหนด
- การสอบนายหน้าประกันวินาศภัยประกอบด้วยเนื้อหาด้านจรรยาบรรณ ความรู้ทั่วไปเกี่ยวกับการประกันภัย กฎหมายแพ่งและพาณิชย์ และพระราชบัญญัติประกันวินาศภัย
- การสอบและการอบรมสามารถดำเนินการอย่างใดก่อนก็ได้ แต่ต้องมีผลสอบและผลการอบรมที่ยังอยู่ภายในระยะเวลาที่กำหนดในวันที่ยื่นคำขอใบอนุญาต
- หลังได้รับใบอนุญาตแล้ว ผู้ถือใบอนุญาตควรวางแผนการอบรมและต่ออายุล่วงหน้า เพื่อให้สามารถประกอบอาชีพนายหน้าประกันวินาศภัยได้อย่างต่อเนื่อง
บัตรนายหน้าประกันวินาศภัยคืออะไร?
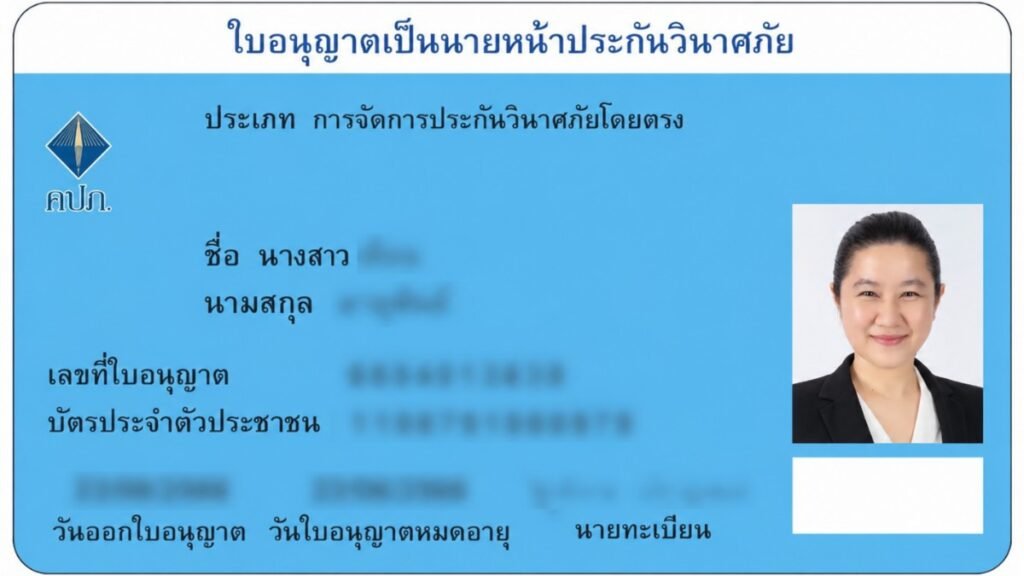
บัตรนายหน้าประกันวินาศภัย คือ ใบอนุญาตที่ออกโดยสำนักงาน คปภ. ให้ผู้ที่ผ่านการสอบความรู้ สามารถทำหน้าที่เป็นนายหน้าชี้ช่องหรือจัดการให้มีการทำประกันวินาศภัย (เช่น ประกันรถยนต์ อัคคีภัย และประกันภัยเบ็ดเตล็ด) ได้อย่างถูกต้องตามกฎหมาย และมีสิทธิ์รับค่าบำเหน็จ (ค่าคอมมิชชั่น) จากบริษัทประกัน
หมายเหตุ: บัตรนายหน้าประกันวินาศภัยและประกันชีวิตเป็นคนละใบ หากต้องการขายทั้งสองประเภทต้องสอบและขอใบอนุญาตแยกกัน
คุณสมบัติผู้สมัครสอบนายหน้าประกันวินาศภัย
- อายุไม่ต่ำกว่า 20 ปีบริบูรณ์ และมีภูมิลำเนาอยู่ในประเทศไทย
- ไม่เป็นคนวิกลจริตหรือจิตฟั่นเฟือนไม่สมประกอบ
- ไม่เคยต้องโทษจำคุกในความผิดเกี่ยวกับทรัพย์ (ตามเงื่อนไขที่กำหนด) และไม่เป็นบุคคลล้มละลาย
- ไม่เป็นตัวแทนประกันวินาศภัยในเวลาเดียวกัน (เป็นตัวแทนประกันชีวิต สามารถสอบใบอนุญาตินายหน้าประกันวินาศภัยเพิ่มได้ค่ะ)
ขั้นตอนการมีใบอนุญาตนายหน้าประกันวินาศภัย
1. สมัครสอบและสอบผ่านความรู้
สำหรับมือใหม่ทั่วไป ให้เลือกสอบนายหน้าประกันวินาศภัยประเภทชี้ช่องหรือจัดการให้มีการประกันภัยโดยตรง ข้อสอบ 120 ข้อ ใช้เวลา 3 ชั่วโมง แบ่งเป็นจรรยาบรรณ 10 ข้อ ความรู้ทั่วไป 70 ข้อ ประมวลกฎหมายแพ่งและพาณิชย์ว่าด้วยประกันภัย 20 ข้อ และพระราชบัญญัติประกันวินาศภัย 20 ข้อค่ะ
เกณฑ์ผ่านคือจรรยาบรรณได้อย่างน้อย 70% และอีก 3 หมวดรวมกันได้อย่างน้อย 60% ต้องผ่านทั้งสองเงื่อนไขในการสอบครั้งเดียวกัน ผลสอบผ่านใช้ได้ไม่เกิน 2 ปีจนถึงวันยื่นคำขอรับใบอนุญาต ดูรายละเอียดในหลักสูตรและเกณฑ์สอบของ คปภ.
โดยสามารถเลือกสอบนายหน้าประกันวินาศภัย ช่องทางไหนก็ได้ตามสะดวกค่ะ
- สอบกับศรีกรุง จัดสอบทุกภูมิภาค ค่าสอบ 700 บาท สอบวันเสาร์หรือวันอาทิตย์ คลิกสมัครสอบ
- สอบตรงกับสำนักงาน คปภ. จัดทุกภูมิภาค ค่าสอบ 200 บาท สอบใน วัน เวลา ราชการ คลิกสมัครสอบ เข้าระบบครั้งแรก กดเลือก “ลงทะเบียนสมาชิกบุคคลธรรมดา”
- สอบกับสถาบันประกันภัยไทย สอบที่ พระราม 9 ค่าสอบ 535 บาท สอบเย็นวันธรรมดา /เสาร์ /อาทิตย์ คลิกสมัครสอบ
2. อบรมหลักสูตร “ขอรับใบอนุญาตนายหน้าประกันวินาศภัย”
ต้องผ่านหลักสูตรขอรับใบอนุญาตนายหน้าประกันวินาศภัยอย่างน้อย 10 ชั่วโมงกับหน่วยงานที่ คปภ. ให้ความเห็นชอบ และผ่านการอบรมไม่เกิน 1 ปีก่อนวันยื่นคำขอค่ะ
ช่องทางการอบรม เลือกช่องทางไหนก็ได้ตามสะดวกได้เลย ดังนี้ค่ะ
- อบรมกับศรีกรุง 1,200 บาท มีทั้งออนไลน์และอบรมที่สาขา (นายหน้าสังกัดศรีกรุงฯรับเงินคืนค่าสนับสนุนการอบรมบางส่วน ตามโปรโมชั่น ณ ช่วงเวลานั้น ๆ) คลิกสมัครอบรม
- อบรมออนไลน์กับสถาบันประกันภัยไทย 1,594 บาท (Zoom เปิดกล้อง 1 วันจบ)
- อบรมออนไลน์กับสถาบันประกันภัยไทย 1,177 บาท (E-Learning เก็บชั่วโมงออนไลน์ภายในช่วงเวลาที่กำหนด) คลิกสมัครอบรม
ทั้งนี้ ข้อ 1 และข้อ 2 สามารถเลือกทำอันไหนก่อนก็ได้ค่ะ โดยอบรมก่อนสอบหรือสอบก่อนอบรมก็ได้ แต่โดยทั่วไปนิยมสอบให้ผ่านก่อนแล้วจึงอบรมค่ะ ซึ่งผลสอบอยู่ได้ 2 ปี และผลอบรมอยู่ได้ 1 ปี
3. ขึ้นทะเบียนขอรับใบอนุญาตนายหน้าประกันวินาศภัย ผ่านระบบ E-licensing
เมื่อข้อมูลผลสอบและผลอบรมพร้อมแล้ว จึงยื่นคำขอผ่าน E-Licensing ของ คปภ. เตรียมข้อมูลและเอกสารตามรายการที่ระบบเรียกขอ ตรวจชื่อ เลขบัตรประชาชน และประเภทใบอนุญาตให้ตรงกันค่ะ
📌ขั้นตอนการลงทะเบียน
1. เพิ่มเพื่อน และยืนยันตัวตนที่ Line @OICConnect
2. ลงทะเบียนเข้าใช้ระบบ E-Licensing
หรือ Application : คนกลางForSure
Download ได้ทั้ง App Store และ Google Play
📌คลิปสอนวิธีลงทะเบียนเข้าใช้งานระบบ E-Licensing
📌คู่มือการใช้งานระบบ e-Licensing สำหรับตัวแทนนายหน้า
ข้อมูลเพิ่มเติม ติดต่อ สำนักงาน คปภ.
ระบบ e-Licensing 080-0736623 / 080-0736625 / 080-0736635
บัตรนายหน้าประกันวินาศภัยมีอายุกี่ปี?
ใบอนุญาตนายหน้าประกันวินาศภัยสำหรับบัตรใบแรกมีอายุ 1 ปี ต่ออายุครั้งที่ 1 และ 2 ครั้งละ 1 ปี เมื่อได้ต่ออายุครบสองคราวติดต่อกันแล้ว การต่ออายุครั้งถัดไปจึงมีอายุครั้งละ 5 ปี ต้องยื่นคำขอภายใน 2 เดือนก่อนใบอนุญาตสิ้นอายุค่ะ
การต่ออายุใบอนุญาตนายหน้าประกันวินาศภัยครั้งที่ 1 – 3 ต้องอบรมตามหลักสูตร อย่างน้อย 10 ชั่วโมง ส่วนครั้งที่ 4 เป็นต้นไป ต้องสะสมการอบรมอย่างน้อย 50 ชั่วโมงในช่วง 5 ปีก่อนยื่นต่ออายุบัตร เว้นแต่เข้าเงื่อนไขลดชั่วโมงตามประกาศของสำนักงาน คปภ. ควรเช็กหลักสูตรและสิทธิของตัวเองก่อนจองอบรม
บทสรุป
การมีใบอนุญาตนายหน้าประกันวินาศภัยไม่ได้สิ้นสุดเพียงการสอบผ่าน แต่ประกอบด้วยหลายขั้นตอน ตั้งแต่การตรวจสอบคุณสมบัติ การผ่านการทดสอบความรู้ การอบรมตามหลักสูตรตามที่สำนักงาน คปภ. กำหนด และการยื่นคำขอรับใบอนุญาตผ่านระบบ E-Licensing
ผู้ที่สนใจประกอบอาชีพนี้จึงควรวางแผนระยะเวลาของผลสอบและผลการอบรมให้เหมาะสม รวมถึงตรวจสอบข้อมูลและเอกสารให้ครบถ้วนก่อนยื่นคำขอ เมื่อได้รับใบอนุญาตและตรวจสอบสถานะเรียบร้อยแล้ว จึงสามารถเริ่มต้นประกอบอาชีพนายหน้าประกันวินาศภัยได้ตามหลักเกณฑ์ที่กำหนด
นอกจากนี้ ควรวางแผนการอบรมและการต่ออายุใบอนุญาตล่วงหน้า เพื่อให้ใบอนุญาตมีผลต่อเนื่องและสามารถประกอบอาชีพได้อย่างราบรื่นในระยะยาว
ปรึกษาการเตรียมสอบและสมัครสมาชิกศรีกรุงโบรคเกอร์
หากต้องการคำแนะนำเกี่ยวกับการเตรียมสอบ การอบรม การวางแผนขอรับใบอนุญาตนายหน้าประกันวินาศภัย หรือสนใจสมัครสมาชิกศรีกรุงโบรคเกอร์ คลิกสมัครสมาชิกศรีกรุงโบรคเกอร์ ได้เลยค่ะ และหากต้องการคำปรึกษาเพิ่มเติมติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064 – 536 – 3656
(FAQ) คำถามที่พบบ่อยเกี่ยวกับการมีบัตรนายหน้าประกันวินาศภัย
Q: ไม่มีความรู้ด้านประกันมาก่อน สอบได้ไหม?
A: ได้ เพราะเนื้อหาสอบมีขอบเขตชัดเจนและมีวิดีโอติว/หนังสือเตรียมสอบให้ศึกษา หากตั้งใจอ่านและทำแนวข้อสอบ ส่วนใหญ่สามารถสอบผ่านได้ในครั้งแรกเลยค่ะ
Q: ต้องอบรมก่อนสอบไหม?
A: การสอบและการอบรมขอรับใบอนุญาตนายหน้าประกันวินาศภัย สามารถทำเรื่องไหนก่อนก็ได้ตามตารางที่เราสะดวกค่ะ ทำครบ 2 เรื่องนี้แล้ว สามารถขึ้นทะเบียนใบอนุญาตฯ ได้ค่ะ
Q: สอบไม่ผ่าน สมัครสอบใหม่ได้ไหม?
A: ได้ สามารถสมัครสอบใหม่ในรอบถัดไปได้ โดยชำระค่าสมัครสอบใหม่ตามปกติค่ะ
Q: สมัครสมาชิกศรีกรุงฯ แล้ว ถือว่าได้รับบัตรนายหน้าหรือยัง?
A: ไม่ถือว่าได้รับใบอนุญาต การเป็นสมาชิกศรีกรุงโบรคเกอร์ ผลการสอบ และใบอนุญาตนายหน้าประกันวินาศภัยเป็นคนละส่วนกัน ผู้ที่ต้องการทำหน้าที่เป็นนายหน้าประกันวินาศภัยต้องมีคุณสมบัติครบ ผ่านการสอบและการอบรม ยื่นคำขอ และได้รับใบอนุญาตจากนายทะเบียนตามขั้นตอนที่กำหนด
ข้อมูลในบทความนี้จัดทำเพื่อเป็นความรู้ทั่วไป ขั้นตอน วิชาสอบ ค่าธรรมเนียม และเงื่อนไขอาจเปลี่ยนแปลงตามประกาศล่าสุดของสำนักงาน คปภ. และสถาบันที่จัดสอบ ควรตรวจสอบรายละเอียดล่าสุดจากเว็บไซต์ คปภ. หรือศูนย์สอบโดยตรงก่อนสมัครทุกครั้ง
ขั้นตอนการเรียกร้องค่าขาดประโยชน์จากการใช้รถ ฉบับเข้าใจง่าย
สิทธิ์ที่หลายคนไม่รู้ เมื่อรถเข้าซ่อมเพราะถูกชน เรียกได้ขั้นต่ำ 500 บาท/วัน
เมื่อรถของคุณถูกชนโดยที่คุณเป็นฝ่ายถูก และต้องนำรถเข้าซ่อมจนไม่มีรถใช้หลายวัน คุณมีสิทธิ์เรียก “ค่าขาดประโยชน์จากการใช้รถ” จากประกันของคู่กรณีได้ แต่หลายคนไม่รู้สิทธิ์นี้ หรือถูกปฏิเสธจนยอมปล่อยผ่านไป บทความนี้จะอธิบายว่าค่าขาดประโยชน์คืออะไร ใครมีสิทธิ์เรียก อัตราขั้นต่ำเท่าไหร่ พร้อมขั้นตอนและเอกสารที่ต้องเตรียมแบบครบ เพื่อให้คุณได้รับสิทธิ์ที่ควรได้อย่างเต็มที่
Key Takeaways
- ผู้ที่เป็น ฝ่ายถูกจากอุบัติเหตุและรถต้องเข้าซ่อม สามารถเรียกค่าขาดประโยชน์จากการใช้รถจากบริษัทประกันของคู่กรณีได้ โดยเป็นสิทธิ์ที่แยกจากค่าซ่อมรถ
- อัตราค่าขาดประโยชน์ขั้นต่ำตามประเภทรถ ได้แก่ รถยนต์ส่วนบุคคลไม่เกิน 7 ที่นั่ง 500 บาท/วัน, รถรับจ้างสาธารณะไม่เกิน 7 ที่นั่ง 700 บาท/วัน และรถมากกว่า 7 ที่นั่ง 1,000 บาท/วัน
- หากมีหลักฐานว่าความเสียหายจริงสูงกว่าอัตราขั้นต่ำ เช่น ใบเสร็จค่าเช่ารถทดแทนหรือหลักฐานรายได้ที่ขาดหาย สามารถใช้ประกอบการเรียกร้องในจำนวนที่สูงขึ้นได้
- เอกสารสำคัญในการเรียกร้อง ได้แก่ หลักฐานว่าเป็นฝ่ายถูก ใบรับรถเข้า–ออกอู่ หนังสือเรียกร้อง และเอกสารประกอบความเสียหาย หากประกันคู่กรณีเพิกเฉยหรือปฏิเสธ สามารถร้องเรียนสำนักงาน คปภ. ผ่านสายด่วน 1186 ได้
ค่าขาดประโยชน์จากการใช้รถ คืออะไร?
ค่าขาดประโยชน์จากการใช้รถ คือเงินชดเชยที่คุณเรียกได้จากบริษัทประกันของคู่กรณี (ฝ่ายผิด) เพื่อชดเชยความไม่สะดวกจากการที่ไม่มีรถใช้ระหว่างที่รถเข้าซ่อม ถือเป็นค่าเสียหายทางแพ่งตามหลักละเมิด ไม่ใช่ความคุ้มครองจาก พ.ร.บ. หรือประกันของเราเอง และเป็นสิทธิ์ที่แยกออกจากค่าซ่อมรถ
ใครมีสิทธิ์เรียกค่าขาดประโยชน์?
เงื่อนไขสำคัญคือคุณต้องเป็น “ฝ่ายถูก” และมีคู่กรณีที่เป็นฝ่ายผิดชัดเจน
- เป็นฝ่ายถูกจากอุบัติเหตุที่มีคู่กรณี
- รถต้องเข้าซ่อมจริงและมีระยะเวลาที่ไม่มีรถใช้
- คู่กรณีมีประกันภาคสมัครใจ (เรียกจากประกันของคู่กรณี)
หมายเหตุ: หากคุณเป็นฝ่ายผิด หรือเป็นอุบัติเหตุที่ไม่มีคู่กรณี (เช่น ชนเอง) จะไม่สามารถเรียกค่าขาดประโยชน์ในลักษณะนี้ได้
อัตราค่าขาดประโยชน์ขั้นต่ำ (ตาม คปภ.)
สำนักงาน คปภ. ได้กำหนดอัตราขั้นต่ำของค่าขาดประโยชน์จากการใช้รถ เพื่อคุ้มครองสิทธิ์ของผู้เสียหาย โดยแบ่งตามประเภทรถ
| ประเภทรถ | อัตราขั้นต่ำ (บาท/วัน) |
| รถยนต์ส่วนบุคคล ไม่เกิน 7 ที่นั่ง (เช่น รถเก๋ง) | 500 บาท |
| รถยนต์รับจ้างสาธารณะ ไม่เกิน 7 ที่นั่ง | 700 บาท |
| รถยนต์มากกว่า 7 ที่นั่ง (เช่น รถตู้ รถโดยสาร) | 1,000 บาท |
สำคัญ: ตัวเลขนี้เป็น “อัตราขั้นต่ำ” ที่ประกันต้องจ่าย หากคุณมีหลักฐานว่าเสียหายมากกว่านั้น เช่น ใบเสร็จค่าเช่ารถทดแทน หรือรายได้ที่ขาดหายไป ก็สามารถเรียกได้สูงกว่าอัตราขั้นต่ำ
| ตัวอย่างการคำนวณ รถเก๋งส่วนบุคคล เข้าซ่อม 10 วัน เพราะถูกชนและเป็นฝ่ายถูกคำนวณ: 10 วัน × 500 บาท = 5,000 บาท (อัตราขั้นต่ำ)หากมีใบเสร็จเช่ารถทดแทนวันละ 1,200 บาท ก็อาจเรียกได้ถึง 12,000 บาท |
ขั้นตอนการเรียกร้องค่าขาดประโยชน์
- ยืนยันว่าเป็นฝ่ายถูก จากใบเคลมหรือบันทึกประจำวัน ที่ระบุว่าคู่กรณีเป็นฝ่ายผิด
- นำรถเข้าซ่อมและขอ “ใบรับรถ” ที่ระบุวันที่นำรถเข้าและวันที่รับรถออกอย่างชัดเจน เพราะเป็นหลักฐานนับจำนวนวัน
- ทำหนังสือเรียกร้อง ระบุจำนวนวันที่ซ่อม คูณด้วยอัตราต่อวัน พร้อมแนบเอกสารประกอบ
- ยื่นเรื่องกับบริษัทประกันของคู่กรณี ส่งเอกสารทั้งหมดและเจรจาตกลงจำนวนเงิน
- ติดตามผลและรับเงินชดเชย หากตกลงได้ ประกันจะโอนเงินค่าขาดประโยชน์ให้ตามที่ตกลง
เอกสารที่ต้องเตรียมในการเรียกร้องค่าขาดประโยชน์
- สำเนาบัตรประชาชนและสำเนาทะเบียนรถของผู้เรียกร้อง
- ใบเคลมหรือบันทึกประจำวัน ที่ระบุว่าเป็นฝ่ายถูก
- ใบรับรถเข้า – ออกอู่ ที่ระบุวันที่ชัดเจน (เอกสารสำคัญที่สุด)
- หนังสือเรียกร้องค่าขาดประโยชน์ (ระบุจำนวนวันและจำนวนเงิน) คลิกดาวน์โหลด
- หลักฐานเพิ่มเติม (ถ้ามี) เช่น ใบเสร็จค่าเช่ารถ หรือหลักฐานรายได้ที่ขาดไป
| สิ่งที่ควรคำนึง • เก็บใบรับรถที่ระบุวันเข้า – ออกให้ครบ อย่าให้ขาดวัน• ยื่นเรื่องทันทีหลังรับรถ อย่าปล่อยไว้นานจนหลักฐานหาย• ถ้าประกันคู่กรณีเงียบหรือปฏิเสธ สามารถร้องเรียนสายด่วน คปภ. 1186 ได้ |
ถ้าประกันคู่กรณีไม่ยอมจ่ายทำยังไง?
หากบริษัทประกันของคู่กรณีเพิกเฉยหรือปฏิเสธการจ่ายค่าขาดประโยชน์ที่เป็นสิทธิ์ของคุณ สามารถดำเนินการได้หลายทาง เริ่มจากทำหนังสือทวงถามอย่างเป็นทางการ ยื่นเรื่องร้องเรียนต่อสำนักงาน คปภ. ผ่านสายด่วน 1186 และหากยังไม่ได้รับความเป็นธรรม ก็สามารถดำเนินการทางกฎหมาย (ฟ้องร้องทางแพ่ง) เพื่อเรียกค่าเสียหายได้ แต่ส่วนใหญ่มักจบด้วยการเจรจาเมื่อคุณมีเอกสารครบถ้วน
ต้องการคำปรึกษาเรื่องประกันรถยนต์ ติดต่อกี้ได้เลยค่ะ
หากต้องการคำปรึกษาเพิ่มเติมติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064-536-3656
ลอง เปรียบเทียบเบี้ยประกันรถยนต์ของคุณได้ง่าย ๆ ที่นี่
หรือ สมัครสมาชิกศรีกรุง คลิกที่นี่
(FAQ) คำถามที่พบบ่อย
Q: เรียกค่าขาดประโยชน์ต้องมีประกันชั้น 1 ไหม?
A: ไม่จำเป็น เพราะเราเรียกจากประกันของคู่กรณี (ฝ่ายผิด) ไม่ใช่ประกันของเราเอง แม้เราไม่มีประกันภาคสมัครใจ แต่ถ้าเป็นฝ่ายถูกก็มีสิทธิ์เรียกได้
Q: เรียกได้ภายในกี่วันหลังเกิดเหตุ?
A: โดยหลักการเป็นค่าเสียหายทางแพ่งที่มีอายุความ แต่ควรยื่นเรื่องทันทีหลังรับรถออกจากอู่ เพื่อไม่ให้หลักฐานสูญหายและดำเนินการได้รวดเร็ว
Q: รถซ่อมนานผิดปกติ เรียกได้ทุกวันไหม?
A: โดยทั่วไปจะพิจารณาจากระยะเวลาซ่อมที่สมเหตุสมผลตามความเสียหายจริง หากซ่อมล่าช้าเกินควรจากสาเหตุอื่น อาจไม่ได้รับชดเชยทุกวัน
ข้อมูลในบทความนี้จัดทำเพื่อเป็นความรู้ทั่วไป อัตราและเงื่อนไขการเรียกร้องอาจแตกต่างกันตามกรณีและประกาศของ คปภ. ควรตรวจสอบรายละเอียดกับบริษัทประกันหรือสำนักงาน คปภ. (สายด่วน 1186) ก่อนดำเนินการทุกครั้ง
รถชนแล้วต้องทำอะไรก่อน? เช็กลิสต์ 7 ขั้นตอนรับมือเมื่อเกิดอุบัติเหตุ
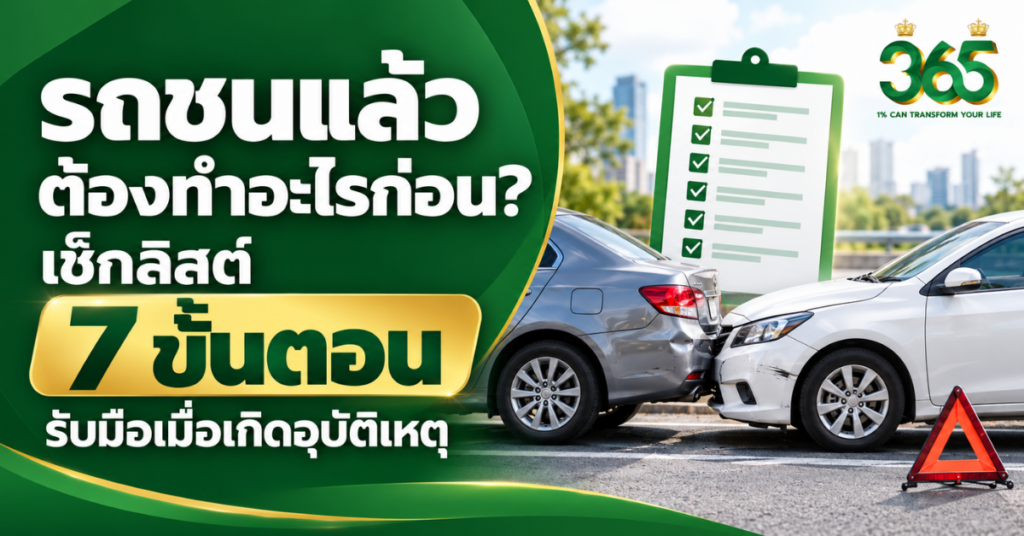
คู่มือรับมือเมื่อเกิดอุบัติเหตุรถยนต์ ทั้งกรณีมีคู่กรณี ชนเอง และถูกชนแล้วหนี พร้อมเบอร์ฉุกเฉินที่ต้องรู้
อุบัติเหตุรถชนเป็นเรื่องที่ไม่มีใครอยากให้เกิด แต่เมื่อเกิดขึ้นแล้ว สิ่งสำคัญที่สุดคือ “ตั้งสติ” และรู้ว่าต้องทำอะไรก่อนหลัง เพราะการตัดสินใจผิดในนาทีแรก เช่น รีบเคลื่อนย้ายรถ ยอมรับผิด หรือเซ็นเอกสารโดยไม่ปรึกษาประกัน อาจทำให้คุณเสียเปรียบและเรียกร้องค่าเสียหายได้ยากขึ้น บทความนี้สรุปขั้นตอนรับมือเมื่อรถชนแบบครบทุกกรณี ทำตามได้ทันทีแม้ในสถานการณ์ตื่นเต้น
Key Takeaways
- ความปลอดภัยมาก่อนหลักฐาน ตรวจผู้บาดเจ็บและป้องกันการชนซ้ำก่อน หากมีเหตุฉุกเฉินโทร 1669 ไม่เสี่ยงลงไปถ่ายรูปในจุดอันตราย
- หยุดรถ ช่วยเหลือ และแจ้งเหตุ เมื่อเกิดความเสียหายต่อผู้อื่น ต้องแสดงตัวและแจ้งเจ้าหน้าที่ตามกฎหมาย พร้อมแจ้งบริษัทประกันโดยเร็ว
- เก็บข้อมูลให้ครบก่อนตกลงค่าเสียหาย ถ่ายภาพตำแหน่งรถ ความเสียหาย ทะเบียน และเก็บคลิปกล้องหน้ารถ พร้อมอ่านเอกสารก่อนลงนาม
รถชนแล้วต้องทำอะไรก่อน? 7 ขั้นตอนสำคัญ
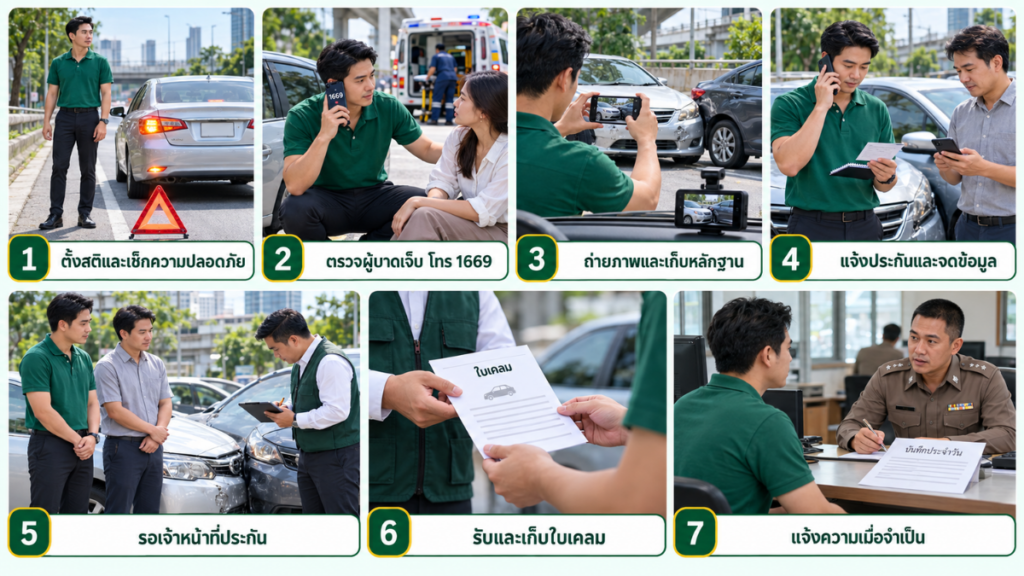
1. ตั้งสติและประเมินความปลอดภัย
หายใจลึก ๆ ตั้งสติก่อน จากนั้นเปิดไฟฉุกเฉิน เพื่อเตือนรถคันอื่น หากมีกรวยหรือป้ายสามเหลี่ยมสะท้อนแสง ให้วางไว้ด้านหลังรถเพื่อป้องกันการชนซ้ำ และย้ายตัวเองไปยังจุดที่ปลอดภัยหากอยู่บนถนนที่มีรถวิ่งเร็ว
2. ตรวจสอบผู้บาดเจ็บ โทรเรียกรถพยาบาลทันที
หากมีผู้ได้รับบาดเจ็บ ให้โทรแจ้งการแพทย์ฉุกเฉิน 1669 ทันที เป็นอันดับแรก ไม่ควรเคลื่อนย้ายผู้บาดเจ็บที่อาการหนักเอง (โดยเฉพาะกรณีสงสัยกระดูกสันหลัง/คอ) เว้นแต่อยู่ในจุดอันตราย ให้รอทีมกู้ชีพมาดำเนินการ
3. ถ่ายรูปเก็บหลักฐานให้ครบก่อนเคลื่อนย้ายรถ
หลักฐานคือสิ่งสำคัญที่สุดในการเคลม ควรถ่ายรูปและวิดีโอให้ครบ
- ตำแหน่งรถทั้งสองคันในจุดที่ชน (ถ่ายหลายมุม เห็นสภาพแวดล้อม)
- ป้ายทะเบียนรถคู่กรณี และความเสียหายของรถทั้งสองฝั่ง
- ร่องรอยบนถนน เช่น รอยเบรก เศษกระจก จุดสังเกตรอบข้าง
เคล็ดลับ: ถ้ามีกล้องหน้ารถ (Dashcam) ให้เซฟคลิปช่วงเกิดเหตุไว้ทันที เพราะเป็นหลักฐานที่ชัดเจนที่สุด
4. แจ้งบริษัทประกันและจดข้อมูลคู่กรณี
โทรแจ้งบริษัทประกันของคุณ (เบอร์อยู่บนกรมธรรม์หรือบัตรประกัน) พร้อมแจ้งข้อมูล เลขกรมธรรม์ ทะเบียนรถ วันเวลาและสถานที่เกิดเหตุ จากนั้นแลกเปลี่ยนข้อมูลกับคู่กรณี ได้แก่ ชื่อ-เบอร์โทร ทะเบียนรถ และบริษัทประกันของอีกฝ่าย
5. รอเจ้าหน้าที่ประกันมาที่เกิดเหตุ
อยู่ในที่เกิดเหตุเพื่อรอเจ้าหน้าที่ประกัน (surveyor) มาตรวจสอบและออกเอกสาร ระหว่างนี้ไม่ควรตกลงเรื่องค่าเสียหายกับคู่กรณีเอง ให้บริษัทประกันเป็นผู้ดำเนินการเจรจาแทน
6. รับใบเคลมหรือใบเคลมชนกัน
เมื่อเจ้าหน้าที่มาถึง จะออก “ใบเคลม” ให้ ควรเก็บใบเคลมไว้เป็นหลักฐานสำหรับนำรถเข้าซ่อม กรณีที่รถทั้งสองฝ่ายมีประกันชั้น 1 และเป็นเหตุเล็กน้อยที่ตกลงกันได้ อาจใช้ “ใบเคลมชนกัน” (เคลมกลาง) โดยต่างฝ่ายต่างซ่อมกับประกันของตนเอง ทำให้จบเรื่องได้เร็วขึ้น
7. แจ้งความลงบันทึกประจำวัน (ถ้าจำเป็น)
กรณีมีผู้บาดเจ็บ/เสียชีวิต มีข้อพิพาท คู่กรณีหนี หรือประกันต้องการ ควรไปแจ้งความลงบันทึกประจำวันที่สถานีตำรวจในพื้นที่ เพื่อใช้เป็นหลักฐานประกอบการเคลม
สิ่งที่ไม่ควรทำเมื่อเกิดอุบัติเหตุรถชนกัน
| กรณีความคุ้มครอง | วงเงินสูงสุด (ต่อคน) |
| ค่าเสียหายเบื้องต้น – ค่ารักษาพยาบาล (ไม่ต้องรอพิสูจน์ถูกผิด) | 30,000 บาท |
| ค่าเสียหายเบื้องต้น – เสียชีวิต/ทุพพลภาพถาวร | 35,000 บาท |
| ค่าสินไหมทดแทน – ค่ารักษาพยาบาล (เมื่อพิสูจน์แล้วว่าเป็นฝ่ายถูก) | สูงสุด 80,000 บาท |
| ค่าสินไหมทดแทน – กรณีเสียชีวิต/ทุพพลภาพถาวรสิ้นเชิง | 500,000 บาท |
| ค่าสินไหมทดแทน – สูญเสียอวัยวะ (ตามระดับ) | 200,000–500,000 บาท |
| ค่าชดเชยรายวัน (ผู้ป่วยใน สูงสุด 20 วัน) | 200 บาท/วัน |
ใบเคลมกับเอกสารชนแล้วแยก ต่างกันยังไง?
ใบเคลม เป็นเอกสารหรือหลักฐานที่บริษัทประกันใช้ประกอบการดำเนินการเคลมและนำรถเข้าซ่อม ชื่อเอกสารและรูปแบบอาจแตกต่างกันตามบริษัทค่ะ
ส่วน เอกสารชนแล้วแยก หรือ Knock for Knock ใช้ในกรณีที่เข้าเงื่อนไข เช่น รถทั้งสองฝ่ายมีประกันประเภท 1 และสามารถตกลงข้อเท็จจริงหรือความรับผิดกันได้ โดยกรอกและแลกเอกสารตามขั้นตอน แล้วติดต่อบริษัทประกันของตนเพื่อดำเนินการต่อ
แต่การมีประกันชั้น 1 ทั้งสองคันไม่ได้แปลว่าใช้วิธีนี้ได้ทุกเหตุการณ์นะคะ หากมีผู้บาดเจ็บ ความเสียหายรุนแรง ข้อมูลไม่ครบ หรือยังมีข้อโต้แย้ง ควรให้ตำรวจและประกันตรวจสอบก่อน และสอบถามบริษัทประกันภัยว่าอุบัติเหตุของเราใช้เอกสารนี้ได้หรือไม่
กรณีไม่มีคู่กรณี หรือถูกชนแล้วหนี ต้องทำยังไง?
ถ้าคุณชนเอง (เช่น ชนเสา ชนขอบทาง) หรือถูกชนแล้วคู่กรณีหลบหนี ยังสามารถเคลมได้ แต่ขึ้นอยู่กับประเภทประกันและหลักฐาน
- ประกันรถยนต์ชั้น 1: คุ้มครองกรณีชนเองและถูกชนแล้วหนีได้ แม้ไม่มีคู่กรณี (มีค่าเสียหายส่วนแรก 1,000 บาท หากไม่สามารถระบุคู่กรณีได้)
- ประกันรถยนต์ชั้นสองพลัส (2+) /สามพลัส (3+): โดยทั่วไปต้องมีคู่กรณีเป็นยานพาหนะทางบก หากพิสูจน์คู่กรณีไม่ได้ อาจเคลมค่าซ่อมรถไม่ได้
สิ่งที่ควรทำเมื่อถูกชนแล้วหนี: จดจำ/ถ่ายทะเบียนรถคู่กรณีให้ได้, ตรวจดูคลิปจากกล้องหน้ารถและกล้องวงจรปิดบริเวณใกล้เคียง, แล้วไปแจ้งความเพื่อเป็นหลักฐาน ก่อนแจ้งบริษัทประกัน
รถชนกันข้อมูลอะไรบ้างที่ต้องจดจากคู่กรณี
ในสถานการณ์จริงหลายคนลืมเก็บข้อมูลสำคัญเพราะตกใจ ลองใช้เช็กลิสต์นี้เพื่อไม่ให้พลาด
- ชื่อ-นามสกุล และเบอร์โทรศัพท์ของผู้ขับขี่คู่กรณี
- เลขทะเบียนรถ ยี่ห้อ รุ่น และสีของรถคู่กรณี
- ชื่อบริษัทประกันและเลขกรมธรรม์ของคู่กรณี (ถ้ามี)
- ชื่อและเบอร์ของพยานในที่เกิดเหตุ (ถ้ามีคนเห็นเหตุการณ์)
ข้อควรระวัง: อย่าเพิ่งตกลงจ่ายหรือรับเงินสดเพื่อจบเรื่องทันที เพราะความเสียหายที่แท้จริง เช่น อาการบาดเจ็บภายในหรือความเสียหายของรถ อาจมากกว่าที่เห็นในตอนแรก
เมื่อเกิดอุบัติเหตุรถชนกันใครเป็นฝ่ายผิด และเรียกค่าเสียหายอะไรได้บ้าง?
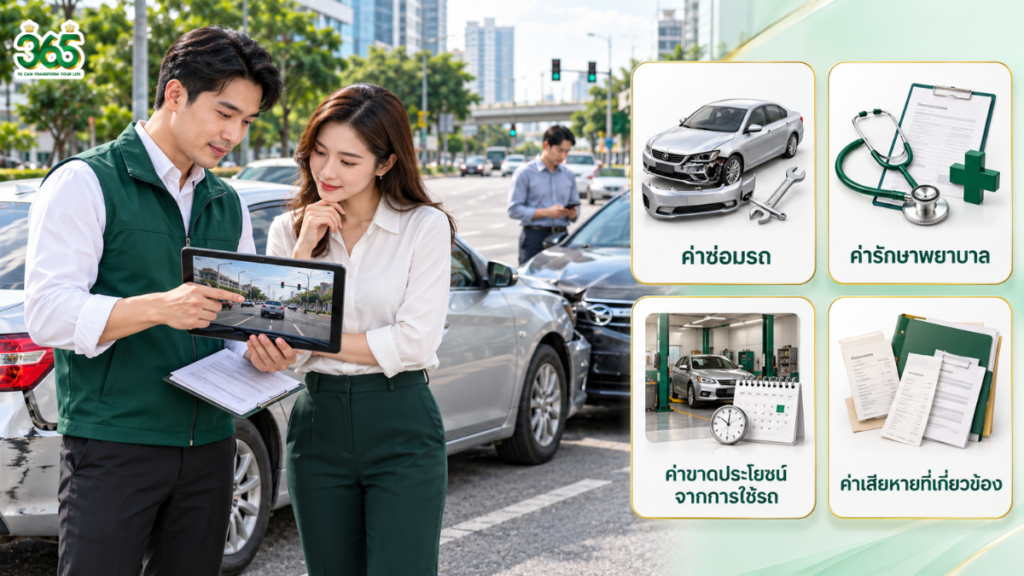
โดยทั่วไปการพิจารณาฝ่ายผิดจะดูจากพฤติกรรมการขับขี่และกฎจราจร เช่น การชนท้ายมักถือว่าคันหลังเป็นฝ่ายผิด การฝ่าไฟแดง หรือการเปลี่ยนเลนกะทันหัน หากเป็นฝ่ายถูก คุณสามารถเรียกร้องได้ทั้งค่าซ่อมรถ ค่ารักษาพยาบาล ค่าขาดประโยชน์จากการใช้รถระหว่างซ่อม และค่าเสียหายอื่น ๆ ที่เกี่ยวข้อง ทั้งนี้หากมีประกัน บริษัทประกันจะเป็นผู้ดำเนินการเรียกร้องแทนให้ ทำให้คุณไม่ต้องเจรจากับคู่กรณีเองโดยตรง
เบอร์โทรฉุกเฉินที่ควรบันทึกไว้
บันทึกเบอร์เหล่านี้ไว้ในโทรศัพท์ จะช่วยให้รับมือได้เร็วขึ้นเมื่อเกิดเหตุ
| หน่วยงาน / บริการ | เบอร์โทร |
| การแพทย์ฉุกเฉิน / เรียกรถพยาบาล | 1669 |
| ตำรวจ / เหตุด่วนเหตุร้าย | 191 |
| ตำรวจทางหลวง | 1193 |
| ศูนย์บริการทางด่วน (กทพ.) | 1543 |
| สายด่วน คปภ. (ร้องเรียนประกัน) | 1186 |
| บริษัทประกันของคุณ | คลิกเพื่อดูเบอร์บริษัทประกันต่างๆ |
เอกสารที่ควรเตรียมสำหรับเคลมประกันรถยนต์
- เอกสารที่ต้องเตรียมสำหรับเคลมประกัน
- สำเนาบัตรประชาชนและใบขับขี่ของผู้ขับขี่
- สำเนากรมธรรม์ประกันภัย / เลขกรมธรรม์
- ใบเคลมจากเจ้าหน้าที่ประกัน
- รูปถ่าย/คลิปหลักฐานในที่เกิดเหตุ และใบบันทึกประจำวัน (ถ้ามี)
สรุป
เมื่อรถชน สิ่งแรกที่ต้องดูแลคือความปลอดภัยของเรา ผู้โดยสาร และผู้บาดเจ็บค่ะ จากนั้นแจ้งเจ้าหน้าที่และประกัน เก็บหลักฐานเมื่อปลอดภัย และตรวจข้อมูลในเอกสารให้ถูกต้องก่อนดำเนินการต่อ
ส่วนจะเคลมค่าซ่อมได้หรือมีค่าเสียหายส่วนแรกเท่าไร ต้องดูกรมธรรม์และลักษณะเหตุ อย่าเพิ่งสรุปจากคำว่า “ไม่มีคู่กรณี” เพียงอย่างเดียว การเตรียมเบอร์ประกันและรู้ขั้นตอนไว้ล่วงหน้า จะช่วยให้รับมือได้เป็นลำดับมากขึ้นนะคะ
อยากเข้าใจความคุ้มครองและขั้นตอนเคลมประกันภัยรถยนต์ ปรึกษากี้ได้ค่ะ
หากยังไม่แน่ใจว่าประกันรถของเราคุ้มครองกรณีไหนบ้าง หรืออยากเปรียบเทียบแผนก่อนต่อประกัน ติดต่อกี้เพื่อสอบถามรายละเอียดและเลือกความคุ้มครองให้เหมาะกับการใช้รถได้ค่ะ
เปรียบเทียบเบี้ยประกันรถยนต์ของคุณ คลิกที่นี่
หากต้องการคำปรึกษาเพิ่มเติมติดต่อกี้ได้ที่
ไลน์: kie.365
โทร: 064 – 536 – 3656
หรือ สมัครสมาชิกศรีกรุงโบรคเกอร์
(FAQ) คำถามที่พบบ่อยเกี่ยวกับขั้นตอนเมื่อรถชน
Q: รถชนเล็กน้อย ต้องเรียกประกันไหม?
A: แนะนำให้แจ้งประกันทุกครั้งแม้เป็นเหตุเล็กน้อย เพื่อความเป็นธรรมและมีหลักฐาน เว้นแต่ทั้งสองฝ่ายตกลงกันได้และไม่มีความเสียหายที่ต้องเคลม
Q: เคลื่อนย้ายรถออกจากเลนได้เลยไหม?
A:ควรถ่ายรูปหลักฐานให้ครบก่อน แล้วจึงเคลื่อนย้ายรถหากกีดขวางการจราจรหรืออยู่ในจุดอันตราย เพื่อป้องกันอุบัติเหตุซ้ำ
Q: ไม่มีประกันภาคสมัครใจ ชนแล้วทำยังไง?
A:ยังมี พ.ร.บ. คุ้มครองค่ารักษาพยาบาลของคน (ไม่คุ้มครองตัวรถ) ส่วนค่าซ่อมต้องเจรจากับคู่กรณีตามความรับผิด หากตกลงกันไม่ได้อาจต้องดำเนินการทางกฎหมาย
ข้อมูลในบทความนี้จัดทำเพื่อเป็นความรู้ทั่วไป ขั้นตอนและเงื่อนไขการเคลมอาจแตกต่างกันตามกรมธรรม์และบริษัทประกัน ควรตรวจ
สอบรายละเอียดกับบริษัทประกันของคุณโดยตรง หากเกิดเหตุที่มีผู้บาดเจ็บหรือเสียชีวิต ให้ติดต่อเจ้าหน้าที่ตำรวจและหน่วยแพทย์ฉุกเฉินเป็นลำดับแรกเสมอ
พ.ร.บ. รถยนต์คืออะไร? ต่อยังไง ใช้เอกสารอะไรบ้าง (อัปเดต 2569)
คู่มือฉบับเข้าใจง่าย ครบทั้งความคุ้มครอง ราคา ขั้นตอนต่อ และสิ่งที่ต้องรู้หากขาดต่อ
ทุกครั้งที่ใกล้ถึงกำหนดต่อภาษีรถยนต์ประจำปี เจ้าของรถหลายคนมักได้ยินคำว่า “พ.ร.บ.” แต่ก็ยังสงสัยว่า พ.ร.บ. รถยนต์คืออะไร ทำไมต้องมี ต่างจากประกันรถยนต์ทั่วไปยังไง แล้วต้องต่ออย่างไร ใช้เอกสารอะไรบ้าง บทความนี้จะสรุปให้ครบในที่เดียว เข้าใจง่าย พร้อมราคาล่าสุดปี 2569
พูดง่าย ๆ คือ พ.ร.บ. รถยนต์เป็นประกันภาคบังคับที่ช่วยคุ้มครองชีวิตและร่างกายของผู้ประสบภัยจากรถ แต่ไม่คุ้มครองค่าซ่อมรถหรือทรัพย์สิน ค่ะ ส่วนการต่อ พ.ร.บ. ต้องตรวจสอบข้อมูลรถและวันคุ้มครองให้ถูกต้อง โดยเฉพาะเมื่อต้องนำไปใช้ต่อภาษีรถประจำปี
Key Takeaways
- พ.ร.บ. คุ้มครองคน ไม่คุ้มครองรถ: ช่วยดูแลค่ารักษาพยาบาลและค่าสินไหมจากอุบัติเหตุที่เกิดจากรถ ส่วนค่าซ่อมรถและความเสียหายต่อทรัพย์สินต้องดูประกันภาคสมัครใจเพิ่มเติม
- ค่าเสียหายเบื้องต้นไม่ต้องรอพิสูจน์ความรับผิด: ค่ารักษาพยาบาลตามจริงสูงสุด 30,000 บาทต่อคน ส่วนวงเงินเพิ่มเติมเป็นไปตามความเสียหาย สิทธิ และเงื่อนไขกรมธรรม์
- ราคาไม่ได้ดูแค่หน้าตารถ: ต้องดูประเภทรถ การใช้งาน และระยะเวลาคุ้มครอง เช่น รถยนต์นั่งส่วนบุคคลไม่เกิน 7 ที่นั่ง มีเบี้ยมาตรฐานรวมภาษีและอากร 645.21 บาทสำหรับ 1 ปี
- ใช้ต่อภาษีต้องดูวันสิ้นสุดให้ดี: ตามหลักเกณฑ์ใหม่ หากนำ พ.ร.บ. ไปประกอบการชำระภาษีรถ ความคุ้มครองต้องต่อเนื่องอย่างน้อยถึงวันสิ้นอายุภาษีรถในปีถัดไป
พ.ร.บ. รถยนต์ คืออะไร?
พ.ร.บ. รถยนต์ คือประกันภัยรถยนต์ภาคบังคับ ที่รถทุกคันต้องทำตามกฎหมาย ตาม “พระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535” จุดประสงค์หลักคือเพื่อให้ผู้ประสบภัยจากอุบัติเหตุทางรถยนต์ ไม่ว่าจะเป็นผู้ขับขี่ ผู้โดยสาร หรือคนเดินถนน ได้รับความคุ้มครองด้านค่ารักษาพยาบาลและค่าชดเชยเบื้องต้นอย่างทันท่วงที
จุดสำคัญที่ต้องเข้าใจ: พ.ร.บ. คุ้มครองเฉพาะ “คน” เท่านั้น ไม่คุ้มครองความเสียหายต่อตัวรถหรือทรัพย์สิน ดังนั้นหากต้องการความคุ้มครองตัวรถ เช่น รถชน รถหาย ไฟไหม้ ต้องซื้อประกันภาคสมัครใจ (ประกันชั้น 1, 2+, 3+) เพิ่มเติมต่างหาก
พ.ร.บ. รถยนต์ต่างจากประกันรถยนต์ทั่วไปยังไง?
- พ.ร.บ. รถยนต์ หรือ ประกันภาคบังคับ: รถทุกคันต้องมีตามกฎหมาย คุ้มครองเฉพาะคน วงเงินตามที่รัฐกำหนด ราคาเท่ากันทุกบริษัทประกันภัย
- ประกันภาคสมัครใจ เช่น ประกันรถยนต์ชั้น 1, สองพลัส (2+), สามพลัส (3+): เลือกทำหรือไม่ก็ได้ คุ้มครองตัวรถและทรัพย์สิน วงเงินและเบี้ยประกันขึ้นอยู่กับแผนประกันที่เลือก
พูดง่าย ๆ คือ พ.ร.บ. รถยนต์เป็นความคุ้มครองขั้นพื้นฐานตามกฎหมาย ส่วนประกันรถยนต์ภาคสมัครใจคือส่วนเสริมที่ช่วยดูแลตัวรถของเราให้อุ่นใจมากขึ้น
พ.ร.บ. รถยนต์ คุ้มครองอะไรบ้าง?
ตั้งแต่ 1 สิงหาคม 2568 เป็นต้นมา พ.ร.บ. ได้ปรับเพดานความคุ้มครองสูงสุดเป็น 20 ล้านบาทต่ออุบัติเหตุหนึ่งครั้ง (จากเดิม 5–10 ล้านบาท) โดยเบี้ยประกันยังคงเท่าเดิม ซึ่งถือเป็นข่าวดีสำหรับผู้ใช้รถ โดยความคุ้มครองของ พ.ร.บ. รถยนต์แบ่งเป็น 2 ส่วนหลัก ดังนี้
1. ค่าเสียหายเบื้องต้น (ได้รับทันที ไม่ต้องรอพิสูจน์ถูกผิด) ผู้ประสบภัยจะได้รับค่าเสียหายเบื้องต้นภายใน 7 วันหลังยื่นเรื่อง โดยไม่ต้องรอพิสูจน์ว่าใครเป็นฝ่ายผิด
2. ค่าสินไหมทดแทน (ได้รับเพิ่มเมื่อพิสูจน์แล้วว่าเป็นฝ่ายถูก) เมื่อพิสูจน์แล้วว่าฝ่ายเราเป็นฝ่ายถูก ผู้ประสบภัยจะได้รับค่าสินไหมทดแทนเพิ่มเติม ดังตารางด้านล่าง
| กรณีความคุ้มครอง | วงเงินสูงสุด (ต่อคน) |
| ค่าเสียหายเบื้องต้น – ค่ารักษาพยาบาล (ไม่ต้องรอพิสูจน์ถูกผิด) | 30,000 บาท |
| ค่าเสียหายเบื้องต้น – เสียชีวิต/ทุพพลภาพถาวร | 35,000 บาท |
| ค่าสินไหมทดแทน – ค่ารักษาพยาบาล (เมื่อพิสูจน์แล้วว่าเป็นฝ่ายถูก) | สูงสุด 80,000 บาท |
| ค่าสินไหมทดแทน – กรณีเสียชีวิต/ทุพพลภาพถาวรสิ้นเชิง | 500,000 บาท |
| ค่าสินไหมทดแทน – สูญเสียอวัยวะ (ตามระดับ) | 200,000–500,000 บาท |
| ค่าชดเชยรายวัน (ผู้ป่วยใน สูงสุด 20 วัน) | 200 บาท/วัน |
หมายเหตุ: วงเงินสูงสุด 20 ล้านบาท เป็นเพดานรวมต่ออุบัติเหตุหนึ่งครั้ง ซึ่งอาจเฉลี่ยให้ผู้ประสบภัยหลายรายในเหตุการณ์เดียวกัน ตัวเลขความคุ้มครองต่อคนอาจปรับเปลี่ยนตามประกาศของ คปภ. ควรตรวจสอบล่าสุดกับบริษัทประกัน
ราคา พ.ร.บ. รถยนต์ 2569 เท่าไหร่?
ราคา พ.ร.บ. เป็นอัตราคงที่ที่กำหนดโดยสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ทุกบริษัทคิดราคาเท่ากัน แตกต่างกันตามประเภทของรถ (ราคารวมภาษีมูลค่าเพิ่มแล้ว)
| ประเภทรถ | รายละเอียด | เบี้ย พ.ร.บ. (บาท/ปี) |
| รถเก๋ง / รถยนต์นั่งส่วนบุคคล | ไม่เกิน 7 ที่นั่ง | 645.21 |
| รถกระบะ | น้ำหนักรวมไม่เกิน 3 ตัน | 967.28 |
| รถตู้ / รถโดยสาร | 7–15 ที่นั่ง | 1,182.35 |
| รถยนต์ไฟฟ้า (EV) | รถนั่งส่วนบุคคล | 645.21 |
| รถจักรยานยนต์ | ตามขนาดเครื่องยนต์ (cc) | 150–645 |
*หมายเหตุ: ราคารถจักรยานยนต์แตกต่างกันตามขนาดเครื่องยนต์ (ตั้งแต่ประมาณ 161–645 บาท) ราคาข้างต้นเป็นค่าโดยประมาณ ควรตรวจสอบอัตราล่าสุดกับผู้ให้บริการ
ถ้าขาดต่อ พ.ร.บ. รถยนต์มีโทษอะไร?
การไม่ต่อ พ.ร.บ. รถยนต์ถือว่าผิดกฎหมาย มีโทษปรับสูงสุดไม่เกิน 10,000 บาท และที่สำคัญคือ จะไม่สามารถต่อภาษีรถยนต์ได้ เพราะ พ.ร.บ. เป็นเอกสารที่ต้องใช้ประกอบการต่อภาษี
นอกจากนี้ หากเกิดอุบัติเหตุระหว่างที่ พ.ร.บ. รถยนต์ขาด ผู้ประสบภัยจะไม่ได้รับความคุ้มครองตามกฎหมาย และเจ้าของรถอาจต้องรับผิดชอบค่ารักษาพยาบาลเองทั้งหมด จึงควรต่อ พ.ร.บ. ก่อนหมดอายุทุกครั้ง (สามารถต่อล่วงหน้าได้ก่อนหมดอายุประมาณ 90 วัน)
เงื่อนไขการต่อ พ.ร.บ. รถยนต์และรถจักรยานยนต์ที่มีผลบังคับใช้ตั้งแต่วันที่ 1 กันยายน 2569 เป็นต้นไป ตามกฎใหม่ของ คปภ. (คำสั่งนายทะเบียนที่ 17/2569) มีการปรับรอบวันคุ้มครองของ พ.ร.บ. รถยนต์ตรงกับรอบวันหมดอายุภาษีรถประจำปี เพื่อป้องกันปัญหาความคุ้มครองขาดช่วง โดยมีรายละเอียดสำคัญ ดังนี้ค่ะ
1. เงื่อนไขระยะเวลาความคุ้มครอง (ปรับตามวันหมดอายุภาษี)
- กรณี พ.ร.บ. และภาษีหมดไม่พร้อมกัน: สามารถซื้อ พ.ร.บ. ระยะสั้น (ต่ำกว่า 1 ปี) หรือระยะยาว (เกิน 1 ปี แต่ไม่เกิน 2 ปี) ได้ เพื่อขยายหรือปรับวันสิ้นสุดความคุ้มครองให้ไปตรงกับวันสิ้นอายุภาษีรถในปีถัดไป
- การคิดเบี้ยประกัน: หากซื้อ พ.ร.บ. ต่ำกว่า 1 ปี หรือเกิน 1 ปี ระบบจะคำนวณเบี้ยประกันภัยเฉลี่ยรายวันตามจำนวนวันจริง ทำให้ไม่ต้องจ่ายเต็มปีซ้ำซ้อน
- กรณีที่จะนำ พ.ร.บ. ไปต่อภาษี: ตัวกรมธรรม์ พ.ร.บ. จะต้องมีระยะเวลาคุ้มครองยาวครอบคลุมไปอย่างน้อยจนถึงวันสิ้นอายุของรอบภาษีใหม่นั้น
2. หลักฐานที่ต้องใช้ในการซื้อ/ต่อ พ.ร.บ. รถยนต์ใหม่
- สมุดคู่มือจดทะเบียนรถ (เล่มจริงหรือสำเนา)
- พ.ร.บ. ฉบับเดิม (ถ้ามี) เพื่อตรวจสอบวันสิ้นสุดเดิม
- ป้ายภาษีรถ (ป้ายวงกลม) หรือภาพถ่ายข้อมูลจากแอปพลิเคชันภาครัฐ เช่น ข้อมูลจากแอปฯ DLT Vehicle Tax Plus หรือ แอปฯ ทางรัฐ เพื่อยืนยันวันครบรอบปีภาษีรถที่ถูกต้อง
หมายเหตุ: สำหรับผู้ที่ต่อ พ.ร.บ. ล่วงหน้าไปก่อนวันที่ 1 กันยายน 2569 จะยังคงได้รับความคุ้มครองตามเงื่อนไขเดิมปกติ และค่อยเริ่มปรับรอบวันให้ตรงกันในการต่ออายุรอบปีถัดไป
สิ่งที่คนมักเข้าใจผิดเกี่ยวกับ พ.ร.บ. รถยนต์
บางคนคิดว่า “ใช้รถน้อย ไม่น่าจะเกิดอุบัติเหตุ ไม่ต้องต่อก็ได้” แต่หน้าที่ตามกฎหมายไม่ได้ขึ้นอยู่กับว่าเราขับบ่อยแค่ไหนค่ะ และอุบัติเหตุเพียงครั้งเดียวก็อาจทำให้มีค่ารักษาพยาบาลหรือค่าเสียหายที่ต้องรับผิดชอบตามมาได้
อีกเรื่องที่อยากฝากไว้คือ มี พ.ร.บ. รถยนต์แล้วไม่ได้แปลว่าครอบคลุมค่าซ่อมรถของเราและคู่กรณี เพราะ พ.ร.บ. ดูแลความเสียหายต่อคน ส่วนรถและทรัพย์สินต้องดูประกันภาคสมัครใจเพิ่มเติมให้ตรงกับความต้องการค่ะ
สรุป
พ.ร.บ. รถยนต์เป็นความคุ้มครองพื้นฐานที่เจ้าของรถควรดูแลให้ต่อเนื่องค่ะ ช่วยคุ้มครองผู้ประสบภัยจากรถตามวงเงินและเงื่อนไขที่กำหนด แต่ไม่ได้คุ้มครองค่าซ่อมรถหรือทรัพย์สิน
ก่อนต่อครั้งถัดไป ลองเช็กวันหมดอายุ พ.ร.บ. คู่กับวันหมดอายุภาษี เตรียมเอกสารให้ครบ และแจ้งผู้ให้บริการว่าจะนำไปใช้ต่อภาษีหรือไม่ จะได้เลือกระยะเวลาคุ้มครองให้ตรงกับการใช้งานและไม่ขาดช่วงนะคะ
เช็กราคา พ.ร.บ. รถยนต์และปรึกษากี้ได้เลยค่ะ
ถ้ายังไม่แน่ใจว่ารถของเราใช้พิกัดไหน หรือ พ.ร.บ. กับภาษีหมดอายุคนละวันแล้วต้องต่ออย่างไร ติดต่อกี้เพื่อช่วยตรวจสอบข้อมูลและดูรายละเอียดก่อนตัดสินใจได้ค่ะ
เช็กราคา พ.ร.บ. รถของคุณ คลิกที่นี่
หากต้องการคำปรึกษาเพิ่มเติมติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064 – 536 – 3656
(FAQ) คำถามที่พบบ่อยเกี่ยวกับ พ.ร.บ. รถยนต์
Q: พ.ร.บ. กับภาษีรถยนต์ อันเดียวกันไหม?
A: ไม่ใช่ พ.ร.บ. รถยนต์ คือ ประกันภาคบังคับที่คุ้มครองผู้ประสบภัยจากรถ ส่วนภาษีรถยนต์ คือ ค่าธรรมเนียมที่จ่ายให้รัฐ แต่ทั้งสองมักต่อพร้อมกัน เพราะต้องมี พ.ร.บ. รถยนต์ก่อนจึงจะต่อภาษีได้
Q: พ.ร.บ. รถยนต์ต่อล่วงหน้าได้กี่วัน?
A: โดยทั่วไปสามารถต่อ พ.ร.บ. รถยนต์ล่วงหน้าได้ก่อนวันหมดอายุประมาณ 90 วัน เพื่อไม่ให้ความคุ้มครองขาดช่วง
Q: มี พ.ร.บ. แล้ว ยังต้องทำประกันชั้น 1 อีกไหม?
A: ขึ้นอยู่กับความต้องการ พ.ร.บ. รถยนต์คุ้มครองเฉพาะคน ไม่คุ้มครองตัวรถ หากต้องการคุ้มครองรถกรณีชน รถหาย หรือไฟไหม้ ควรทำประกันรถยนต์ภาคสมัครใจเพิ่ม เช่น ประกันรถยนต์ชั้น 1 ประกันรถยนต์ชั้นสอง (2+) หรือประกันรถยนต์ชั้นสามพลัส (3+)
ข้อมูลในบทความนี้จัดทำเพื่อเป็นความรู้ทั่วไป อัตราค่าเบี้ย วงเงินความคุ้มครอง และเงื่อนไขอาจเปลี่ยนแปลงตามประกาศของ คปภ. และกรมการขนส่งทางบก ควรตรวจสอบข้อมูลล่าสุดกับหน่วยงานหรือบริษัทประกันโดยตรงก่อนดำเนินการทุกครั้ง
ประกันรถยนต์ชั้น 1, 2+, 3+ ต่างกันอย่างไร? เลือกแบบไหนให้คุ้มที่สุด
เวลาจะต่อประกันรถยนต์หรือซื้อประกันให้รถคันใหม่ หลายคนมักเจอคำถามเดิม ๆ ว่า “ประกันรถยนต์ชั้น 1, สองพลัส (2+) และสามพลัส (3+) ต่างกันยังไง แล้วควรเลือกแบบไหนถึงจะคุ้มที่สุด?” เพราะประกันรถแต่ละชั้นมีความคุ้มครองและเบี้ยประกันที่ต่างกันพอสมควร การเลือกผิดชั้นอาจทำให้คุณจ่ายแพงเกินความจำเป็น หรือแย่กว่านั้นคือได้ความคุ้มครองไม่พอในวันที่เกิดเรื่อง
บทความนี้จะสรุปความแตกต่างของประกันรถยนต์แต่ละชั้นแบบเข้าใจง่าย พร้อมตารางเปรียบเทียบ และแนวทางเลือกให้เหมาะกับรถและงบของคุณมากที่สุด อ่านจบแล้วตัดสินใจได้เลยว่าควรซื้อประกันชั้นไหน
Key Takeaways
- ประกันรถยนต์ชั้น 1 คุ้มครองตัวรถได้กว้างกว่า รองรับความเสียหายจากอุบัติเหตุ รวมถึงรถสูญหาย ไฟไหม้ และความเสียหายจากน้ำท่วม ภายใต้วงเงิน เงื่อนไข และข้อยกเว้นของกรมธรรม์
- ประกันรถยนต์ชั้นสองพลัส (2+) และสามพลัส (3+) เน้นความคุ้มครองรถชนรถ โดยต้องเป็นการชนกับยานพาหนะทางบกและระบุคู่กรณีได้ตามเงื่อนไขกรมธรรม์ ส่วนประกันรถยนต์ชั้นสองพลัส (2+) เพิ่มความคุ้มครองรถสูญหายและไฟไหม้
- ประกันรถยนต์ความคุ้มครองน้ำท่วมมีเฉพาะบางแผนประกัน ต้องตรวจเช็กประกันรถชั้นสองพลัส (2+) และสามพลัส (3+) อีกครั้ง ว่ามีความคุ้มครองเพิ่มเติมหรือไม่ จึงไม่ควรสรุปว่าประกันสองประเภทนี้ไม่คุ้มครองน้ำท่วมทุกกรณี
- ความคุ้มค่าต้องดูมากกว่าราคาเบี้ยประกันรถ โดยเปรียบเทียบทุนประกัน วงเงินความรับผิดต่อบุคคลภายนอก ค่าเสียหายส่วนแรก และเงื่อนไขการซ่อม
ประกันรถยนต์ภาคสมัครใจมีกี่ประเภท?
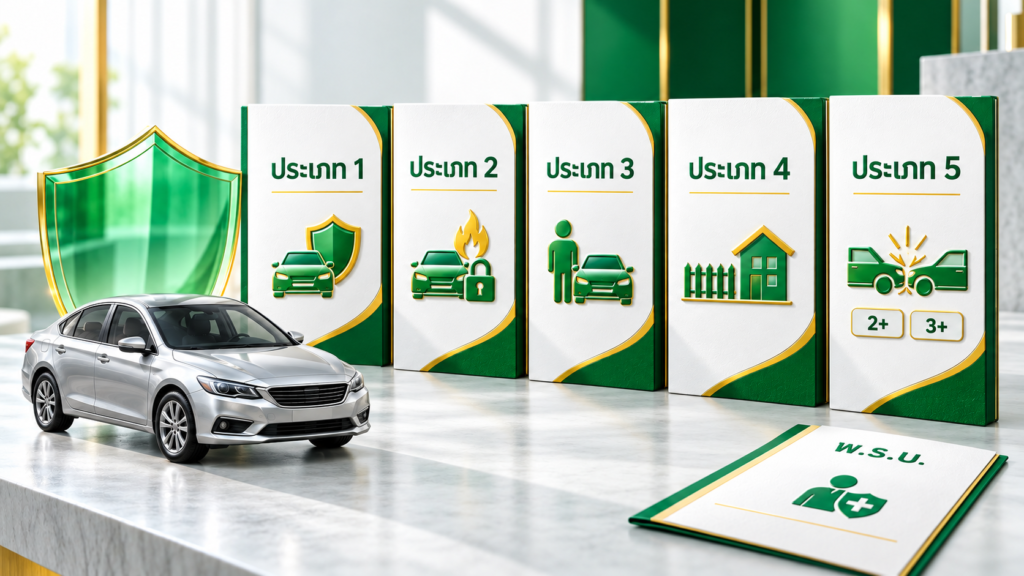
ประกันรถยนต์ภาคสมัครใจในประเทศไทยแบ่งออกเป็น 5 ประเภทหลัก ดังนี้
- ประเภท 1: คุ้มครองความรับผิดต่อบุคคลภายนอก ความเสียหายต่อตัวรถ และรถสูญหายหรือไฟไหม้
- ประเภท 2: คุ้มครองความรับผิดต่อบุคคลภายนอก และรถสูญหายหรือไฟไหม้
- ประเภท 3: คุ้มครองความรับผิดต่อบุคคลภายนอก
- ประเภท 4: คุ้มครองความรับผิดต่อทรัพย์สินของบุคคลภายนอก
- ประเภท 5: คุ้มครองเฉพาะภัยที่กำหนด เช่น ชั้น 2+ และ 3+ ที่เพิ่มความคุ้มครองรถของเราเมื่อชนกับยานพาหนะทางบก
วันนี้เรามา รู้จักประกันรถยนต์ภาคสมัครใจ 3 ประเภท ที่ได้ยินกันบ่อยที่สุด คือ ประกันรถยนต์ประเภท 1 ประเภท 3 และประเภท 5 แบบสองพลัส (2+) และสามพลัส (3+) โดยจุดต่างสำคัญอยู่ที่ “ความเสียหายต่อตัวรถของเราเอง” ว่าครอบคลุมมากน้อยแค่ไหน
สำหรับรถยนต์ทั่วไปที่ใช้บนถนน เจ้าของรถต้องจัดให้มีประกันภัยตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ หรือ พ.ร.บ. ซึ่งคุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของผู้ประสบภัยจากรถตามกฎหมาย ไม่คุ้มครองค่าซ่อมรถและทรัพย์สิน ประกันภาคสมัครใจจึงช่วยเสริมความคุ้มครองในส่วนที่แตกต่างกัน
หมายเหตุ: ประกันภาคสมัครใจทั้งหมดนี้ แตกต่างจาก พ.ร.บ. รถยนต์ ซึ่งเป็นประกันภาคบังคับที่รถทุกคันต้องมีตามกฎหมาย โดย พ.ร.บ. จะคุ้มครองเฉพาะความเสียหายต่อ “บุคคล” (ค่ารักษา ค่าชดเชย) เท่านั้น ไม่คุ้มครองตัวรถ จึงควรมีประกันภาคสมัครใจเสริมด้วยค่ะ
ประกันรถยนต์ชั้น 1 คืออะไร? คุ้มครองอะไรบ้าง
ประกันประกันรถยนต์ชั้น 1 คือประกันที่ให้ความคุ้มครองครอบคลุมที่สุด เหมาะกับคนที่อยากอุ่นใจแบบไม่ต้องคิดมาก จุดเด่นคือคุ้มครองความเสียหายต่อตัวรถของเราเองแทบทุกกรณี ไม่ว่าจะมีคู่กรณีหรือไม่มีคู่กรณี
ความคุ้มครองหลัก:
- รถชนรถ ทั้งกรณีมีคู่กรณีและไม่มีคู่กรณี (เช่น ชนเสา ชนขอบทาง เฉี่ยวเอง)
- รถสูญหายจากการถูกขโมย และไฟไหม้
- ภัยธรรมชาติ เช่น น้ำท่วม พายุ ลูกเห็บ
- ความเสียหายต่อบุคคลภายนอก ทั้งชีวิต ร่างกาย และทรัพย์สิน
- ค่ารักษาพยาบาล ประกันอุบัติเหตุส่วนบุคคล และประกันตัวผู้ขับขี่
เหมาะกับ: รถใหม่ป้ายแดง รถราคาสูง รถที่ยังผ่อนอยู่ (ไฟแนนซ์มักกำหนดให้ทำชั้น 1) และผู้ขับขี่มือใหม่หรือคนที่ขับในเมืองที่มีความเสี่ยงเฉี่ยวชนสูง
ประกันรถยนต์ชั้นสองพลัส (2+) คืออะไร? คุ้มครองอะไรบ้าง
ประกันรถยนต์ชั้นสองพลัส (2+) คือทางสายกลางระหว่างความคุ้มครองและราคา ให้ความคุ้มครองใกล้เคียงชั้น 1 แต่มีเงื่อนไขสำคัญคือ คุ้มครองความเสียหายต่อตัวรถของเรา เฉพาะกรณีที่ชนกับยานพาหนะทางบก และต้องมีคู่กรณีเท่านั้น
ความคุ้มครองหลัก:
- รถชนรถ เฉพาะกรณีมีคู่กรณีเป็นยานพาหนะทางบก (รถยนต์ มอเตอร์ไซค์)
- รถสูญหายจากการถูกขโมย และไฟไหม้
- ความเสียหายต่อบุคคลภายนอก ค่ารักษาพยาบาล และประกันตัวผู้ขับขี่
ข้อควรรู้: ประกันรถยนต์ชั้นสองพลัส (2+) ไม่คุ้มครอง กรณีชนแบบไม่มีคู่กรณี (เช่น ชนเสา ชนกำแพงเอง) และโดยทั่วไปไม่คุ้มครองการชนกับสิ่งที่ไม่ใช่ยานพาหนะทางบก เช่น ชนต้นไม้ ชนสัตว์ รวมถึงส่วนใหญ่ไม่รวมภัยน้ำท่วม (เว้นแต่ซื้อความคุ้มครองเพิ่ม)
เหมาะกับ: รถอายุ 5–7 ปีขึ้นไป ผู้ขับขี่ที่มีประสบการณ์และมั่นใจว่าขับระมัดระวัง แต่ยังอยากได้ความคุ้มครองรถหายและไฟไหม้ในราคาที่ประหยัดกว่าชั้น 1
ประกันรถยนต์ชั้นสามพลัส (3+) คืออะไร? คุ้มครองอะไรบ้าง
ประกันรถยนต์ชั้นสามพลัส (3+) คือ ตัวเลือกประหยัดที่ยังคุ้มครองตัวรถของเราอยู่บ้าง โดยคุ้มครองความเสียหายต่อรถของเรา เฉพาะกรณีชนกับยานพาหนะทางบกและมีคู่กรณีเท่านั้น เหมือนประกันรถบนต์ชั้นสองพลัส (2+) แต่ตัดความคุ้มครองรถหายและไฟไหม้ออกไป จึงมีเบี้ยที่ถูกลง
ความคุ้มครองหลัก:
- รถชนรถ เฉพาะกรณีมีคู่กรณีเป็นยานพาหนะทางบก
- ความเสียหายต่อบุคคลภายนอก ค่ารักษาพยาบาล และประกันตัวผู้ขับขี่
สิ่งที่ไม่คุ้มครอง: รถสูญหาย ไฟไหม้ ภัยธรรมชาติ และการชนแบบไม่มีคู่กรณี
เหมาะกับ: รถอายุมาก (เกิน 7–10 ปี) รถที่มูลค่าไม่สูงแล้ว หรือคนที่ใช้รถน้อย ขับระวัง และเน้นประหยัดงบ แต่ยังอยากมีความคุ้มครองเวลาชนกับรถคันอื่น
แล้วประกันรถยนต์ชั้น 2 กับชั้น 3 ล่ะ ให้ความคุ้มครองอะไรบ้าง?
ประกันรถยนต์ชั้น 2 คุ้มครองรถสูญหายและไฟไหม้ รวมถึงความเสียหายต่อบุคคลภายนอก แต่ไม่คุ้มครองความเสียหายต่อตัวรถจากการชนจึงได้รับความนิยมน้อยกว่าประกันรถยนต์ชั้นสองพลัส (2+)
ประกันรถยนต์ชั้น 3 เป็นชั้นพื้นฐานที่สุด คุ้มครองเฉพาะความเสียหายต่อบุคคลภายนอก (คนและทรัพย์สินของคู่กรณี) ไม่คุ้มครองรถของเราเลย เบี้ยถูกที่สุดประมาณ 1,800–2,000 บาทต่อปี
ตารางเปรียบเทียบประกันรถยนต์แต่ละชั้น
เพื่อให้เห็นภาพชัดเจนขึ้น ลองดูตารางเปรียบเทียบความคุ้มครองและเบี้ยประกันรถยนต์โดยประมาณของแต่ละชั้นด้านล่างนี้
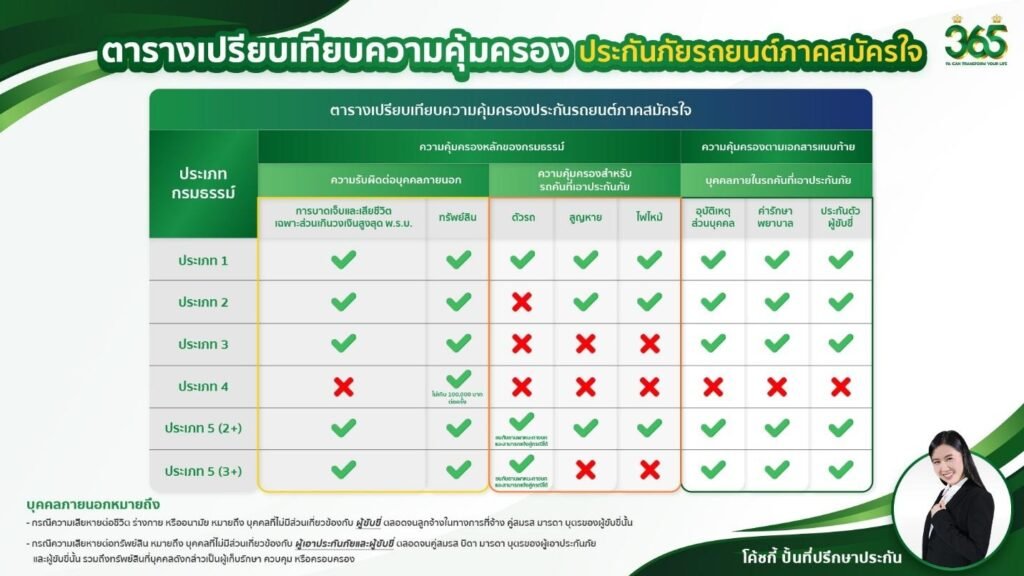
*หมายเหตุ: ความคุ้มครองภัยธรรมชาติ/น้ำท่วมของชั้น 2+ และ 3+ โดยทั่วไปไม่รวมอยู่ในกรมธรรม์มาตรฐาน แต่บางบริษัทอาจให้ซื้อเพิ่มได้
เลือกประกันรถยนต์แบบไหนให้คุ้มกับการใช้งาน?
1. ประเมินเหตุที่ต้องการให้ประกันรถยนต์ช่วยรับภาระ
หากกังวลทั้งรถชนรถและการเฉี่ยวชนสิ่งของเอง ให้พิจารณาประกันรถยนต์ชั้น 1 หากยอมรับค่าซ่อมจากเหตุที่ไม่ได้ชนกับยานพาหนะทางบกได้ ประกันรถยนต์ชั้นสองพลัส (2+) หรือประกันรถยนต์ชั้นสามพลัส (3+) อาจเป็นทางเลือก ทั้งนี้ควรเปรียบเทียบใบเสนอราคาจริงก่อนตัดสินใจ
2. พิจารณาความเสี่ยงรถสูญหาย ไฟไหม้ และน้ำท่วม
หากต้องการความคุ้มครองรถสูญหายและไฟไหม้ ให้พิจารณาประกันรถยนต์ชั้น 1 หรือประกันรถยนต์ชั้นสองพลัส (2+) ส่วนผู้ที่อยู่หรือเดินทางผ่านพื้นที่เสี่ยงน้ำท่วมควรเลือกแผนที่ระบุความคุ้มครองน้ำท่วมชัดเจน พร้อมตรวจวงเงินและค่าเสียหายส่วนแรก
3. เปรียบเทียบทุนประกันรถยนต์และวงเงินความรับผิดต่อบุคคลภายนอก
แผนที่เบี้ยประกันรถยนต์ต่ำกว่าอาจมีทุนประกันหรือวงเงินความรับผิดต่อทรัพย์สินของบุคคลภายนอกต่ำกว่า ควรเปรียบเทียบรายการเหล่านี้ร่วมกัน รวมถึงวงเงินต่อคนและต่อครั้งในส่วนความรับผิดต่อชีวิต ร่างกาย หรืออนามัย
4. ตรวจเงื่อนไขการซ่อมและค่าเสียหายส่วนแรก
ตรวจว่าเป็นการซ่อมศูนย์บริการหรือซ่อมอู่ และมีอู่ในพื้นที่ที่สะดวกหรือไม่ รวมถึงค่าเสียหายส่วนแรกที่ตกลงไว้ และค่าเสียหายส่วนแรกที่อาจเกิดตามเงื่อนไขกรมธรรม์ ประกันรถยนต์ชั้น 1 จึงไม่ได้หมายความว่าผู้เอาประกันภัยไม่ต้องร่วมจ่ายในทุกเหตุ
5. แจ้งลักษณะการใช้รถให้ตรงกับความจริง
การใช้รถส่วนบุคคล รถรับจ้าง หรือรถให้เช่าอาจมีเงื่อนไขรับประกันรถยนต์ต่างกัน ควรแจ้งข้อมูลตามจริง และตรวจเงื่อนไขผู้ขับขี่ที่ระบุในกรมธรรม์ให้สอดคล้องกับผู้ใช้รถ
สิ่งที่คนเข้าใจผิดเกี่ยวกับประกันรถยนต์มากที่สุด
หลายคนเข้าใจว่า รถเก่าแล้ว ไม่จำเป็นต้องทำประกันรถยนต์ก็ได้ เพราะถ้าเป็นรอย หรือเสียหายเล็กน้อย สามารถขับขี่ได้ ก็ไม่จำเป็นต้องซ่อม แต่ทราบอะไรมั้ยคะว่า ความเสียหายที่อาจจะมากกว่าค่าซ่อมคือ เวลาเกิดอุบัติเหตุแล้วเราเป็นฝ่ายผิด ต้องรับผิดชอบค่าซ่อมรถคู่กรณี หรือค่าเสียผลประโยชน์จากการใช้รถ หากไม่มีประกัน เราจะต้องเป็นฝ่ายรับผิดชอบทั้งหมด จากประสบการณ์ที่เคยให้คำปรึกษาลูกค้า เคยเจอกรณีไม่มีประกันแล้วต้องชดเชยค่าเสียหายเอง ตั้งแต่หลักหมื่นไปจนถึงหลักล้านเลยค่ะ เมื่อเทียบกับเบี้ยประกันรถยนต์ประเภท 3 แล้ว ความเสียหายที่เรารับผิดชอบเองสูงกว่าเบี้ยประกันรถยนต์หลายสิบเท่าเลยค่ะ
สรุป
หากต้องการความคุ้มครองรถของเราให้ครอบคลุมมากที่สุดให้พิจารณาประกันรถยนต์ชั้น 1 หากต้องการความคุ้มครองรถชนรถพร้อมรถสูญหายและไฟไหม้ ให้พิจารณาประกันรถยนต์ชั้นสองพลัส (2+) ส่วนผู้ที่เน้นความรับผิดต่อบุคคลภายนอกและความคุ้มครองแบบรถชนรถ โดยยอมรับความเสี่ยงรถสูญหายหรือไฟไหม้ได้ อาจพิจารณาประกันรถยนต์ชั้นสามพลัส (3+)
เปรียบเทียบประกันรถยนต์ให้เหมาะกับรถและงบประมาณของคุณ
ก่อนต่อประกันครั้งถัดไป ลองเปรียบเทียบทั้งเบี้ยและความคุ้มครอง เพื่อเลือกแผนที่ตอบโจทย์การใช้รถของคุณ คลิกเปรียบเทียบเบี้ยประกันรถยนต์ ได้เลย หรือหากยังไม่แน่ใจว่าควรเลือกประกันรถยนต์ไหนดี หรือต้องการให้ช่วยเปรียบเทียบทุนประกันที่มีความคุ้มครองน้ำท่วม และค่าเสียหายส่วนแรก สามารถติดต่อกี้เพื่อขอคำปรึกษาเพิ่มเติมได้ที่ ไลน์: kie.365 หรือ โทร: 064 – 536 – 3656 ได้เลยนะคะ กี้ยินดีให้คำแนะนำค่ะ
FAQ: คำถามที่พบบ่อยเกี่ยวกับประกันรถยนต์
Q: ประกันรถยนต์ชั้นสองพลัส (2+) กับสามพลัส (3+) ต่างกันตรงไหน?
A: ทั้งสองแบบมีความคุ้มครองพื้นฐานสำหรับรถของเราเมื่อชนกับยานพาหนะทางบก และระบุคู่กรณีได้ตามเงื่อนไขกรมธรรม์ โดยประกันรถยนต์ชั้นสองพลัส (2+) เพิ่มความคุ้มครองรถสูญหายและไฟไหม้ ซึ่งไม่รวมอยู่ในความคุ้มครองพื้นฐานของประกันรถยนต์ชั้นสามพลัส (3+)
Q: ประกันรถยนต์ชั้นสองพลัส (2+) และชั้นสามพลัส (3+) คุ้มครองน้ำท่วมหรือไม่?
A: ต้องตรวจเช็กความคุ้มครองแต่ละแผน โดยความคุ้มครองพื้นฐานของส่วนรถชนรถไม่ได้ครอบคลุมน้ำท่วม แต่ประกันรถยนต์บางแผนเพิ่มความคุ้มครองน้ำท่วมไว้แล้ว โดยต้องดูวงเงินและเงื่อนไขที่ระบุในกรมธรรม์เพิ่มเติม
Q: รถเก่ายังทำประกันรถยนต์ชั้น 1 ได้หรือไม่?
A: อาจทำได้หากรุ่นรถ อายุรถ สภาพรถ และลักษณะการใช้งานผ่านเกณฑ์รับประกันของบริษัทนั้น รถเก่าไม่ได้ต้องเปลี่ยนเป็นประกันรถชั้นสองพลัส (2+) หรือชั้นสามพลัส (3+) เสมอไป ควรขอให้ตรวจสอบแผนที่รับประกันรถของคุณอีกครั้ง
Q: มีประกันรถยนต์ชั้น 1 แล้ว ต้องทำ พ.ร.บ. รถยนต์อีกหรือไม่?
A: สำหรับรถยนต์ทั่วไปที่ใช้บนถนน ยังต้องจัดให้มี พ.ร.บ. รถยนต์ตามกฎหมาย เพราะประกันรถชั้น 1 เป็นประกันภาคสมัครใจไม่สามารถใช้แทนประกันภัยภาคบังคับได้ โดย พ.ร.บ. คุ้มครองผู้ประสบภัยจากรถไม่ได้คุ้มครองค่าซ่อมรถหรือทรัพย์สิน
หมายเหตุ: บทความนี้สรุปความคุ้มครองเพื่อประกอบการเลือกซื้อ การชดใช้ค่าสินไหมทดแทนและการรับประกันให้เป็นไปตามข้อเท็จจริง แบบกรมธรรม์ ตารางกรมธรรม์ เอกสารแนบท้าย และเงื่อนไขของบริษัทประกันภัยที่เลือก