ประกันรถยนต์ชั้น 1, 2+, 3+ ต่างกันอย่างไร? เลือกแบบไหนให้คุ้มที่สุด
เวลาจะต่อประกันรถยนต์หรือซื้อประกันให้รถคันใหม่ หลายคนมักเจอคำถามเดิม ๆ ว่า “ประกันรถยนต์ชั้น 1, สองพลัส (2+) และสามพลัส (3+) ต่างกันยังไง แล้วควรเลือกแบบไหนถึงจะคุ้มที่สุด?” เพราะประกันรถแต่ละชั้นมีความคุ้มครองและเบี้ยประกันที่ต่างกันพอสมควร การเลือกผิดชั้นอาจทำให้คุณจ่ายแพงเกินความจำเป็น หรือแย่กว่านั้นคือได้ความคุ้มครองไม่พอในวันที่เกิดเรื่อง
บทความนี้จะสรุปความแตกต่างของประกันรถยนต์แต่ละชั้นแบบเข้าใจง่าย พร้อมตารางเปรียบเทียบ และแนวทางเลือกให้เหมาะกับรถและงบของคุณมากที่สุด อ่านจบแล้วตัดสินใจได้เลยว่าควรซื้อประกันชั้นไหน
Key Takeaways
- ประกันรถยนต์ชั้น 1 คุ้มครองตัวรถได้กว้างกว่า รองรับความเสียหายจากอุบัติเหตุ รวมถึงรถสูญหาย ไฟไหม้ และความเสียหายจากน้ำท่วม ภายใต้วงเงิน เงื่อนไข และข้อยกเว้นของกรมธรรม์
- ประกันรถยนต์ชั้นสองพลัส (2+) และสามพลัส (3+) เน้นความคุ้มครองรถชนรถ โดยต้องเป็นการชนกับยานพาหนะทางบกและระบุคู่กรณีได้ตามเงื่อนไขกรมธรรม์ ส่วนประกันรถยนต์ชั้นสองพลัส (2+) เพิ่มความคุ้มครองรถสูญหายและไฟไหม้
- ประกันรถยนต์ความคุ้มครองน้ำท่วมมีเฉพาะบางแผนประกัน ต้องตรวจเช็กประกันรถชั้นสองพลัส (2+) และสามพลัส (3+) อีกครั้ง ว่ามีความคุ้มครองเพิ่มเติมหรือไม่ จึงไม่ควรสรุปว่าประกันสองประเภทนี้ไม่คุ้มครองน้ำท่วมทุกกรณี
- ความคุ้มค่าต้องดูมากกว่าราคาเบี้ยประกันรถ โดยเปรียบเทียบทุนประกัน วงเงินความรับผิดต่อบุคคลภายนอก ค่าเสียหายส่วนแรก และเงื่อนไขการซ่อม
ประกันรถยนต์ภาคสมัครใจมีกี่ประเภท?
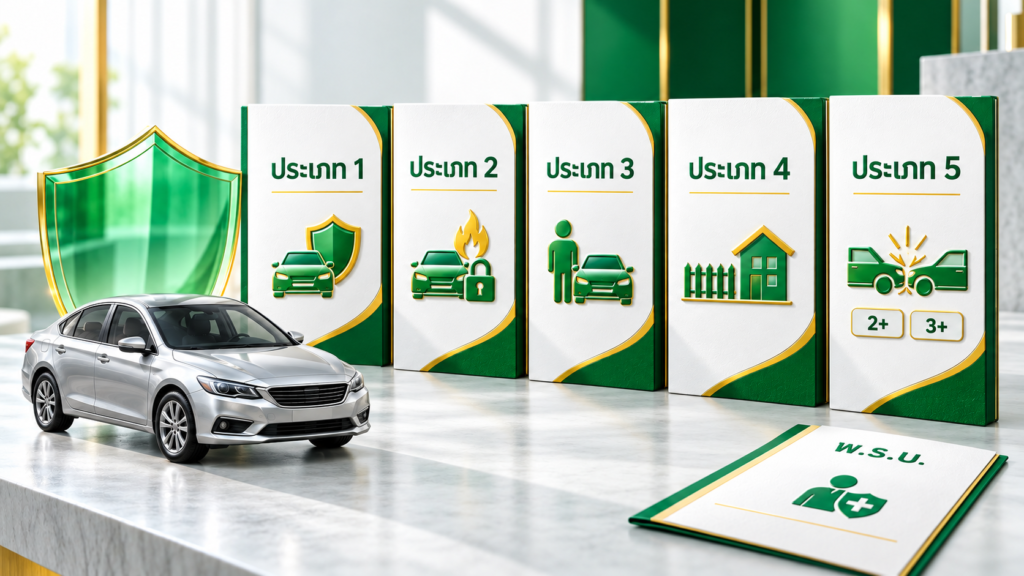
ประกันรถยนต์ภาคสมัครใจในประเทศไทยแบ่งออกเป็น 5 ประเภทหลัก ดังนี้
- ประเภท 1: คุ้มครองความรับผิดต่อบุคคลภายนอก ความเสียหายต่อตัวรถ และรถสูญหายหรือไฟไหม้
- ประเภท 2: คุ้มครองความรับผิดต่อบุคคลภายนอก และรถสูญหายหรือไฟไหม้
- ประเภท 3: คุ้มครองความรับผิดต่อบุคคลภายนอก
- ประเภท 4: คุ้มครองความรับผิดต่อทรัพย์สินของบุคคลภายนอก
- ประเภท 5: คุ้มครองเฉพาะภัยที่กำหนด เช่น ชั้น 2+ และ 3+ ที่เพิ่มความคุ้มครองรถของเราเมื่อชนกับยานพาหนะทางบก
วันนี้เรามา รู้จักประกันรถยนต์ภาคสมัครใจ 3 ประเภท ที่ได้ยินกันบ่อยที่สุด คือ ประกันรถยนต์ประเภท 1 ประเภท 3 และประเภท 5 แบบสองพลัส (2+) และสามพลัส (3+) โดยจุดต่างสำคัญอยู่ที่ “ความเสียหายต่อตัวรถของเราเอง” ว่าครอบคลุมมากน้อยแค่ไหน
สำหรับรถยนต์ทั่วไปที่ใช้บนถนน เจ้าของรถต้องจัดให้มีประกันภัยตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ หรือ พ.ร.บ. ซึ่งคุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของผู้ประสบภัยจากรถตามกฎหมาย ไม่คุ้มครองค่าซ่อมรถและทรัพย์สิน ประกันภาคสมัครใจจึงช่วยเสริมความคุ้มครองในส่วนที่แตกต่างกัน
หมายเหตุ: ประกันภาคสมัครใจทั้งหมดนี้ แตกต่างจาก พ.ร.บ. รถยนต์ ซึ่งเป็นประกันภาคบังคับที่รถทุกคันต้องมีตามกฎหมาย โดย พ.ร.บ. จะคุ้มครองเฉพาะความเสียหายต่อ “บุคคล” (ค่ารักษา ค่าชดเชย) เท่านั้น ไม่คุ้มครองตัวรถ จึงควรมีประกันภาคสมัครใจเสริมด้วยค่ะ
ประกันรถยนต์ชั้น 1 คืออะไร? คุ้มครองอะไรบ้าง
ประกันประกันรถยนต์ชั้น 1 คือประกันที่ให้ความคุ้มครองครอบคลุมที่สุด เหมาะกับคนที่อยากอุ่นใจแบบไม่ต้องคิดมาก จุดเด่นคือคุ้มครองความเสียหายต่อตัวรถของเราเองแทบทุกกรณี ไม่ว่าจะมีคู่กรณีหรือไม่มีคู่กรณี
ความคุ้มครองหลัก:
- รถชนรถ ทั้งกรณีมีคู่กรณีและไม่มีคู่กรณี (เช่น ชนเสา ชนขอบทาง เฉี่ยวเอง)
- รถสูญหายจากการถูกขโมย และไฟไหม้
- ภัยธรรมชาติ เช่น น้ำท่วม พายุ ลูกเห็บ
- ความเสียหายต่อบุคคลภายนอก ทั้งชีวิต ร่างกาย และทรัพย์สิน
- ค่ารักษาพยาบาล ประกันอุบัติเหตุส่วนบุคคล และประกันตัวผู้ขับขี่
เหมาะกับ: รถใหม่ป้ายแดง รถราคาสูง รถที่ยังผ่อนอยู่ (ไฟแนนซ์มักกำหนดให้ทำชั้น 1) และผู้ขับขี่มือใหม่หรือคนที่ขับในเมืองที่มีความเสี่ยงเฉี่ยวชนสูง
ประกันรถยนต์ชั้นสองพลัส (2+) คืออะไร? คุ้มครองอะไรบ้าง
ประกันรถยนต์ชั้นสองพลัส (2+) คือทางสายกลางระหว่างความคุ้มครองและราคา ให้ความคุ้มครองใกล้เคียงชั้น 1 แต่มีเงื่อนไขสำคัญคือ คุ้มครองความเสียหายต่อตัวรถของเรา เฉพาะกรณีที่ชนกับยานพาหนะทางบก และต้องมีคู่กรณีเท่านั้น
ความคุ้มครองหลัก:
- รถชนรถ เฉพาะกรณีมีคู่กรณีเป็นยานพาหนะทางบก (รถยนต์ มอเตอร์ไซค์)
- รถสูญหายจากการถูกขโมย และไฟไหม้
- ความเสียหายต่อบุคคลภายนอก ค่ารักษาพยาบาล และประกันตัวผู้ขับขี่
ข้อควรรู้: ประกันรถยนต์ชั้นสองพลัส (2+) ไม่คุ้มครอง กรณีชนแบบไม่มีคู่กรณี (เช่น ชนเสา ชนกำแพงเอง) และโดยทั่วไปไม่คุ้มครองการชนกับสิ่งที่ไม่ใช่ยานพาหนะทางบก เช่น ชนต้นไม้ ชนสัตว์ รวมถึงส่วนใหญ่ไม่รวมภัยน้ำท่วม (เว้นแต่ซื้อความคุ้มครองเพิ่ม)
เหมาะกับ: รถอายุ 5–7 ปีขึ้นไป ผู้ขับขี่ที่มีประสบการณ์และมั่นใจว่าขับระมัดระวัง แต่ยังอยากได้ความคุ้มครองรถหายและไฟไหม้ในราคาที่ประหยัดกว่าชั้น 1
ประกันรถยนต์ชั้นสามพลัส (3+) คืออะไร? คุ้มครองอะไรบ้าง
ประกันรถยนต์ชั้นสามพลัส (3+) คือ ตัวเลือกประหยัดที่ยังคุ้มครองตัวรถของเราอยู่บ้าง โดยคุ้มครองความเสียหายต่อรถของเรา เฉพาะกรณีชนกับยานพาหนะทางบกและมีคู่กรณีเท่านั้น เหมือนประกันรถบนต์ชั้นสองพลัส (2+) แต่ตัดความคุ้มครองรถหายและไฟไหม้ออกไป จึงมีเบี้ยที่ถูกลง
ความคุ้มครองหลัก:
- รถชนรถ เฉพาะกรณีมีคู่กรณีเป็นยานพาหนะทางบก
- ความเสียหายต่อบุคคลภายนอก ค่ารักษาพยาบาล และประกันตัวผู้ขับขี่
สิ่งที่ไม่คุ้มครอง: รถสูญหาย ไฟไหม้ ภัยธรรมชาติ และการชนแบบไม่มีคู่กรณี
เหมาะกับ: รถอายุมาก (เกิน 7–10 ปี) รถที่มูลค่าไม่สูงแล้ว หรือคนที่ใช้รถน้อย ขับระวัง และเน้นประหยัดงบ แต่ยังอยากมีความคุ้มครองเวลาชนกับรถคันอื่น
แล้วประกันรถยนต์ชั้น 2 กับชั้น 3 ล่ะ ให้ความคุ้มครองอะไรบ้าง?
ประกันรถยนต์ชั้น 2 คุ้มครองรถสูญหายและไฟไหม้ รวมถึงความเสียหายต่อบุคคลภายนอก แต่ไม่คุ้มครองความเสียหายต่อตัวรถจากการชนจึงได้รับความนิยมน้อยกว่าประกันรถยนต์ชั้นสองพลัส (2+)
ประกันรถยนต์ชั้น 3 เป็นชั้นพื้นฐานที่สุด คุ้มครองเฉพาะความเสียหายต่อบุคคลภายนอก (คนและทรัพย์สินของคู่กรณี) ไม่คุ้มครองรถของเราเลย เบี้ยถูกที่สุดประมาณ 1,800–2,000 บาทต่อปี
ตารางเปรียบเทียบประกันรถยนต์แต่ละชั้น
เพื่อให้เห็นภาพชัดเจนขึ้น ลองดูตารางเปรียบเทียบความคุ้มครองและเบี้ยประกันรถยนต์โดยประมาณของแต่ละชั้นด้านล่างนี้
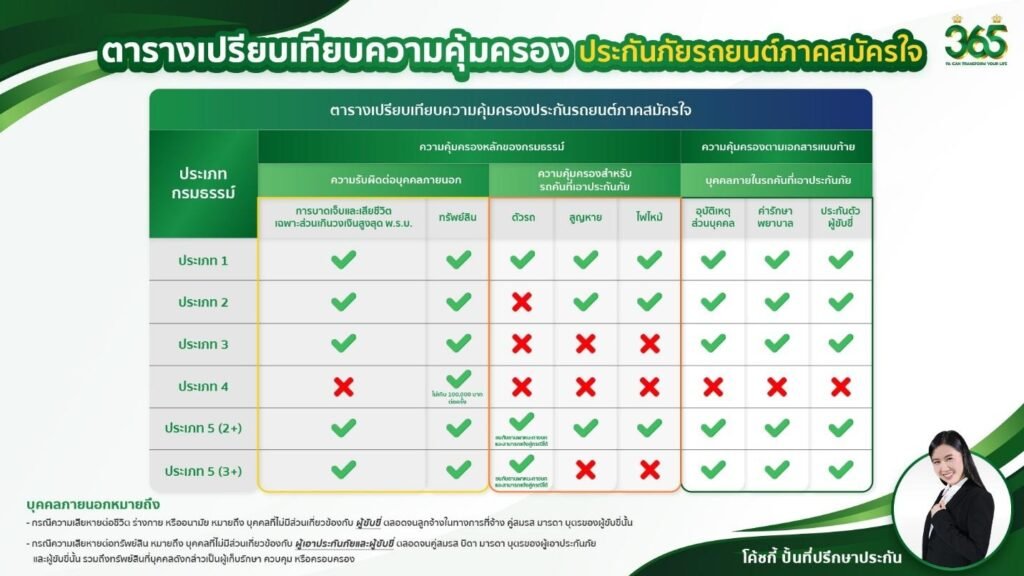
*หมายเหตุ: ความคุ้มครองภัยธรรมชาติ/น้ำท่วมของชั้น 2+ และ 3+ โดยทั่วไปไม่รวมอยู่ในกรมธรรม์มาตรฐาน แต่บางบริษัทอาจให้ซื้อเพิ่มได้
เลือกประกันรถยนต์แบบไหนให้คุ้มกับการใช้งาน?
1. ประเมินเหตุที่ต้องการให้ประกันรถยนต์ช่วยรับภาระ
หากกังวลทั้งรถชนรถและการเฉี่ยวชนสิ่งของเอง ให้พิจารณาประกันรถยนต์ชั้น 1 หากยอมรับค่าซ่อมจากเหตุที่ไม่ได้ชนกับยานพาหนะทางบกได้ ประกันรถยนต์ชั้นสองพลัส (2+) หรือประกันรถยนต์ชั้นสามพลัส (3+) อาจเป็นทางเลือก ทั้งนี้ควรเปรียบเทียบใบเสนอราคาจริงก่อนตัดสินใจ
2. พิจารณาความเสี่ยงรถสูญหาย ไฟไหม้ และน้ำท่วม
หากต้องการความคุ้มครองรถสูญหายและไฟไหม้ ให้พิจารณาประกันรถยนต์ชั้น 1 หรือประกันรถยนต์ชั้นสองพลัส (2+) ส่วนผู้ที่อยู่หรือเดินทางผ่านพื้นที่เสี่ยงน้ำท่วมควรเลือกแผนที่ระบุความคุ้มครองน้ำท่วมชัดเจน พร้อมตรวจวงเงินและค่าเสียหายส่วนแรก
3. เปรียบเทียบทุนประกันรถยนต์และวงเงินความรับผิดต่อบุคคลภายนอก
แผนที่เบี้ยประกันรถยนต์ต่ำกว่าอาจมีทุนประกันหรือวงเงินความรับผิดต่อทรัพย์สินของบุคคลภายนอกต่ำกว่า ควรเปรียบเทียบรายการเหล่านี้ร่วมกัน รวมถึงวงเงินต่อคนและต่อครั้งในส่วนความรับผิดต่อชีวิต ร่างกาย หรืออนามัย
4. ตรวจเงื่อนไขการซ่อมและค่าเสียหายส่วนแรก
ตรวจว่าเป็นการซ่อมศูนย์บริการหรือซ่อมอู่ และมีอู่ในพื้นที่ที่สะดวกหรือไม่ รวมถึงค่าเสียหายส่วนแรกที่ตกลงไว้ และค่าเสียหายส่วนแรกที่อาจเกิดตามเงื่อนไขกรมธรรม์ ประกันรถยนต์ชั้น 1 จึงไม่ได้หมายความว่าผู้เอาประกันภัยไม่ต้องร่วมจ่ายในทุกเหตุ
5. แจ้งลักษณะการใช้รถให้ตรงกับความจริง
การใช้รถส่วนบุคคล รถรับจ้าง หรือรถให้เช่าอาจมีเงื่อนไขรับประกันรถยนต์ต่างกัน ควรแจ้งข้อมูลตามจริง และตรวจเงื่อนไขผู้ขับขี่ที่ระบุในกรมธรรม์ให้สอดคล้องกับผู้ใช้รถ
สิ่งที่คนเข้าใจผิดเกี่ยวกับประกันรถยนต์มากที่สุด
หลายคนเข้าใจว่า รถเก่าแล้ว ไม่จำเป็นต้องทำประกันรถยนต์ก็ได้ เพราะถ้าเป็นรอย หรือเสียหายเล็กน้อย สามารถขับขี่ได้ ก็ไม่จำเป็นต้องซ่อม แต่ทราบอะไรมั้ยคะว่า ความเสียหายที่อาจจะมากกว่าค่าซ่อมคือ เวลาเกิดอุบัติเหตุแล้วเราเป็นฝ่ายผิด ต้องรับผิดชอบค่าซ่อมรถคู่กรณี หรือค่าเสียผลประโยชน์จากการใช้รถ หากไม่มีประกัน เราจะต้องเป็นฝ่ายรับผิดชอบทั้งหมด จากประสบการณ์ที่เคยให้คำปรึกษาลูกค้า เคยเจอกรณีไม่มีประกันแล้วต้องชดเชยค่าเสียหายเอง ตั้งแต่หลักหมื่นไปจนถึงหลักล้านเลยค่ะ เมื่อเทียบกับเบี้ยประกันรถยนต์ประเภท 3 แล้ว ความเสียหายที่เรารับผิดชอบเองสูงกว่าเบี้ยประกันรถยนต์หลายสิบเท่าเลยค่ะ
สรุป
หากต้องการความคุ้มครองรถของเราให้ครอบคลุมมากที่สุดให้พิจารณาประกันรถยนต์ชั้น 1 หากต้องการความคุ้มครองรถชนรถพร้อมรถสูญหายและไฟไหม้ ให้พิจารณาประกันรถยนต์ชั้นสองพลัส (2+) ส่วนผู้ที่เน้นความรับผิดต่อบุคคลภายนอกและความคุ้มครองแบบรถชนรถ โดยยอมรับความเสี่ยงรถสูญหายหรือไฟไหม้ได้ อาจพิจารณาประกันรถยนต์ชั้นสามพลัส (3+)
เปรียบเทียบประกันรถยนต์ให้เหมาะกับรถและงบประมาณของคุณ
ก่อนต่อประกันครั้งถัดไป ลองเปรียบเทียบทั้งเบี้ยและความคุ้มครอง เพื่อเลือกแผนที่ตอบโจทย์การใช้รถของคุณ คลิกเปรียบเทียบเบี้ยประกันรถยนต์ ได้เลย หรือหากยังไม่แน่ใจว่าควรเลือกประกันรถยนต์ไหนดี หรือต้องการให้ช่วยเปรียบเทียบทุนประกันที่มีความคุ้มครองน้ำท่วม และค่าเสียหายส่วนแรก สามารถติดต่อกี้เพื่อขอคำปรึกษาเพิ่มเติมได้ที่ ไลน์: kie.365 หรือ โทร: 064 – 536 – 3656 ได้เลยนะคะ กี้ยินดีให้คำแนะนำค่ะ
FAQ: คำถามที่พบบ่อยเกี่ยวกับประกันรถยนต์
Q: ประกันรถยนต์ชั้นสองพลัส (2+) กับสามพลัส (3+) ต่างกันตรงไหน?
A: ทั้งสองแบบมีความคุ้มครองพื้นฐานสำหรับรถของเราเมื่อชนกับยานพาหนะทางบก และระบุคู่กรณีได้ตามเงื่อนไขกรมธรรม์ โดยประกันรถยนต์ชั้นสองพลัส (2+) เพิ่มความคุ้มครองรถสูญหายและไฟไหม้ ซึ่งไม่รวมอยู่ในความคุ้มครองพื้นฐานของประกันรถยนต์ชั้นสามพลัส (3+)
Q: ประกันรถยนต์ชั้นสองพลัส (2+) และชั้นสามพลัส (3+) คุ้มครองน้ำท่วมหรือไม่?
A: ต้องตรวจเช็กความคุ้มครองแต่ละแผน โดยความคุ้มครองพื้นฐานของส่วนรถชนรถไม่ได้ครอบคลุมน้ำท่วม แต่ประกันรถยนต์บางแผนเพิ่มความคุ้มครองน้ำท่วมไว้แล้ว โดยต้องดูวงเงินและเงื่อนไขที่ระบุในกรมธรรม์เพิ่มเติม
Q: รถเก่ายังทำประกันรถยนต์ชั้น 1 ได้หรือไม่?
A: อาจทำได้หากรุ่นรถ อายุรถ สภาพรถ และลักษณะการใช้งานผ่านเกณฑ์รับประกันของบริษัทนั้น รถเก่าไม่ได้ต้องเปลี่ยนเป็นประกันรถชั้นสองพลัส (2+) หรือชั้นสามพลัส (3+) เสมอไป ควรขอให้ตรวจสอบแผนที่รับประกันรถของคุณอีกครั้ง
Q: มีประกันรถยนต์ชั้น 1 แล้ว ต้องทำ พ.ร.บ. รถยนต์อีกหรือไม่?
A: สำหรับรถยนต์ทั่วไปที่ใช้บนถนน ยังต้องจัดให้มี พ.ร.บ. รถยนต์ตามกฎหมาย เพราะประกันรถชั้น 1 เป็นประกันภาคสมัครใจไม่สามารถใช้แทนประกันภัยภาคบังคับได้ โดย พ.ร.บ. คุ้มครองผู้ประสบภัยจากรถไม่ได้คุ้มครองค่าซ่อมรถหรือทรัพย์สิน
หมายเหตุ: บทความนี้สรุปความคุ้มครองเพื่อประกอบการเลือกซื้อ การชดใช้ค่าสินไหมทดแทนและการรับประกันให้เป็นไปตามข้อเท็จจริง แบบกรมธรรม์ ตารางกรมธรรม์ เอกสารแนบท้าย และเงื่อนไขของบริษัทประกันภัยที่เลือก