เป็นตัวแทนประกันชีวิตอยู่แล้ว ควรขายประกันวินาศภัยด้วยไหม? 7 เหตุผลที่ควรพิจารณา
เป็นอีกคำถามที่ถูกถามบ่อยมากเลยค่ะ ตัวแทนประกันชีวิตหลายคนเริ่มสนใจ เพราะในความเป็นจริง ลูกค้าหนึ่งคนไม่ได้มีความต้องการเพียงเรื่องประกันชีวิตหรือสุขภาพเท่านั้น ลูกค้าคนเดียวกันอาจมีทั้งรถยนต์ที่ต้องต่อประกันทุกปี, มีบ้านและทรัพย์สินที่ต้องการความคุ้มครอง, มีการเดินทางต่างประเทศ, มีธุรกิจ ร้านค้า หรือสำนักงาน, มีทรัพย์สินหรือวิชาชีพที่ต้องการโอนย้ายความเสี่ยงและความรับผิดด้านอื่น ๆ
ดังนั้น หากถามว่า ตัวแทนประกันชีวิตควรขายประกันวินาศภัยด้วยไหม?
คำตอบคือ เป็นเรื่องที่ดีมากหากเราสามารถต่อยอดความรู้ด้านประกันวินาศภัยเพื่อดูแลลูกค้าเดิมได้หลายด้านขึ้น เพิ่มผลิตภัณฑ์ที่สามารถตอบโจทย์ความเสี่ยงอื่น มีโอกาสพบลูกค้าจากประกันประเภทใหม่ เพิ่มจุดติดต่อกับลูกค้าอย่างต่อเนื่อง
“ลูกค้าหนึ่งคน เราดูแลเขาได้ดีขึ้น”
Key Takeaway
- การเป็นนายหน้าประกันวินาศภัยเพิ่ม ช่วยขยายขอบเขตการดูแลลูกค้าเดิมได้มากขึ้น เพราะลูกค้าหนึ่งรายอาจมีความต้องการด้านประกันภัยหลายประเภท ทั้งรถยนต์ บ้าน ทรัพย์สิน การเดินทาง และธุรกิจ นอกเหนือจากประกันชีวิตและประกันสุขภาพ
- ประกันวินาศภัยช่วยเพิ่มโอกาสในการติดต่อและดูแลลูกค้าอย่างต่อเนื่อง โดยเฉพาะผลิตภัณฑ์ที่มีรอบการต่ออายุ เช่น ประกันรถยนต์ ซึ่งเปิดโอกาสให้ผู้ให้บริการทบทวนความคุ้มครองและติดตามความต้องการของลูกค้าเป็นระยะ
- การมีความรู้ทั้งประกันชีวิตและประกันวินาศภัยช่วยให้มองความเสี่ยงของลูกค้าได้รอบด้านขึ้น และสามารถพิจารณาความคุ้มครองให้สอดคล้องกับสถานการณ์ ทรัพย์สิน และความต้องการของลูกค้าแต่ละราย
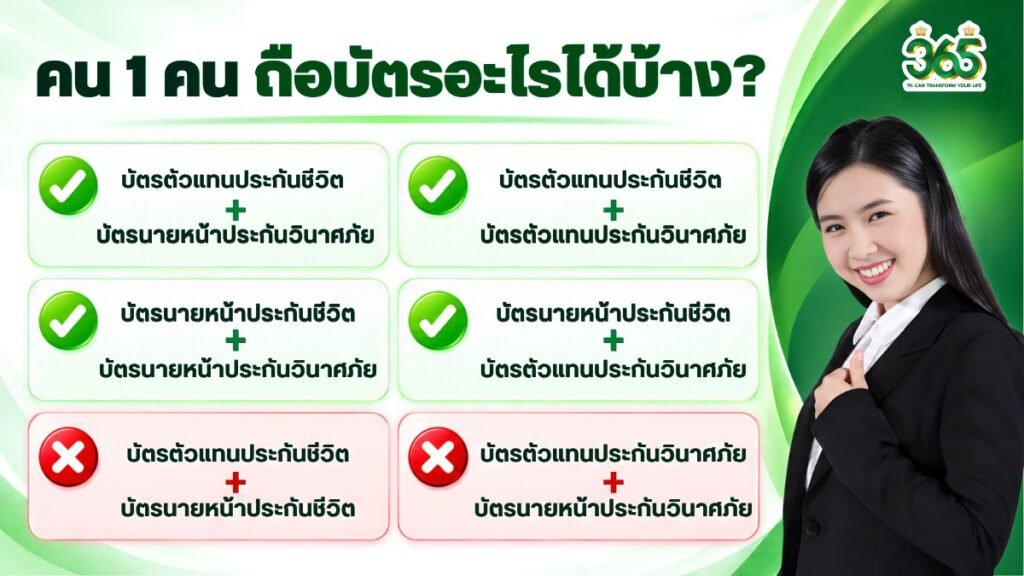
- การขยายงานไปสู่ประกันวินาศภัยควรดำเนินการอย่างเป็นขั้นตอน โดยตรวจสอบใบอนุญาต ข้อผูกพันกับต้นสังกัด ศึกษาผลิตภัณฑ์ และวางระบบบริการหลังการขายให้พร้อมก่อนเริ่มให้บริการ
7 เหตุผลที่ตัวแทนประกันชีวิตอาจพิจารณาขายประกันวินาศภัยเพิ่ม
สำหรับตัวแทนประกันชีวิตที่มีฐานลูกค้าและมีประสบการณ์ดูแลความคุ้มครองอยู่แล้ว การเพิ่มประกันวินาศภัยเข้ามาเป็นอีกหนึ่งทางเลือก อาจช่วยให้สามารถตอบโจทย์ความต้องการของลูกค้าได้ครอบคลุมมากขึ้น ทั้งเรื่องรถยนต์ บ้าน ทรัพย์สิน อุบัติเหตุ และความเสี่ยงในชีวิตประจำวัน โดยไม่จำเป็นต้องเปลี่ยนจากงานเดิม แต่เป็นการต่อยอดจากความสัมพันธ์และความไว้วางใจที่มีอยู่ ลองมาดู 7 เหตุผลที่ตัวแทนประกันชีวิตอาจพิจารณาเพิ่มประกันวินาศภัยไว้ในบริการของตนเอง
1. ฐานลูกค้าเดิมมีความต้องการด้านประกันภัยอยู่แล้ว
ข้อได้เปรียบสำคัญของผู้ที่ทำงานด้านประกันชีวิตมาเป็นระยะเวลาหนึ่ง คือการมีฐานลูกค้าที่ให้ความไว้วางใจและอยู่ในความดูแลอย่างต่อเนื่อง โดยลูกค้าเหล่านี้จำนวนไม่น้อยอาจมีรถยนต์ บ้าน การเดินทาง หรือประกอบธุรกิจ ซึ่งล้วนมีความเสี่ยงที่ต้องบริหารจัดการ
ดังนั้น การเริ่มต้นให้บริการด้านประกันวินาศภัยจึงไม่จำเป็นต้องมุ่งหาลูกค้ารายใหม่หรือเริ่มต้นจากบุคคลที่ไม่เคยรู้จักเสมอไป แต่สามารถเริ่มจากการสอบถามและประเมินความต้องการของลูกค้าเดิม พร้อมแนะนำความคุ้มครองที่เหมาะสม โดยต้องอยู่ภายใต้ขอบเขตใบอนุญาตและสิทธิในการประกอบวิชาชีพอย่างถูกต้อง
2. ประกันรถยนต์มีรอบการต่ออายุที่ช่วยสร้างโอกาสในการดูแลลูกค้าอย่างสม่ำเสมอ
ประกันชีวิตโดยทั่วไปเป็นผลิตภัณฑ์ที่ให้ความคุ้มครองในระยะยาว ขณะที่ประกันวินาศภัยหลายประเภท โดยเฉพาะประกันรถยนต์ จะมีระยะเวลาคุ้มครองและรอบการต่ออายุตามที่กำหนดไว้ในกรมธรรม์
ลักษณะดังกล่าวทำให้เกิดโอกาสในการกลับมาติดต่อและดูแลลูกค้าอย่างสม่ำเสมอ ก่อนถึงวันสิ้นสุดความคุ้มครอง ผู้ให้บริการสามารถช่วยลูกค้าทบทวนประเด็นสำคัญ เช่น
- ทุนประกันที่มีอยู่ยังเหมาะสมกับมูลค่ารถหรือไม่
- ควรเลือกประกันชั้น 1, 2+ หรือ 3+ ให้เหมาะกับลักษณะการใช้งานอย่างไร
- เงื่อนไขความคุ้มครองเดิมยังสอดคล้องกับความต้องการในปัจจุบันหรือไม่
การติดต่อกับลูกค้าจึงไม่จำเป็นต้องเกิดขึ้นเฉพาะในช่วงที่ต้องการนำเสนอประกันชีวิตเพิ่มเติม แต่สามารถเกิดขึ้นจากการให้บริการและการทบทวนความคุ้มครองที่ลูกค้ามีอยู่จริง
3. เพิ่มโอกาสสร้างรายได้จากความต้องการที่หลากหลายของฐานลูกค้าเดิม
เมื่อผู้ให้บริการสามารถดูแลผลิตภัณฑ์ประกันภัยได้หลากหลายประเภทมากขึ้น ย่อมมีโอกาสสร้างรายได้จากความต้องการหลายด้านของลูกค้าแต่ละราย
ตัวอย่างเช่น ลูกค้าหนึ่งครอบครัวอาจมีทั้งประกันชีวิต ประกันสุขภาพ รถยนต์สามคัน บ้าน และความต้องการทำประกันเดินทาง ดังนั้น แทนที่จะมองลูกค้าเพียงในฐานะ “ลูกค้าหนึ่งคน” อาจพิจารณาในภาพรวมว่าเป็น “หนึ่งครอบครัวที่มีความเสี่ยงหลายประเภทและต้องการความคุ้มครองที่แตกต่างกัน”
อย่างไรก็ตาม การสร้างรายได้ไม่ควรเป็นเหตุผลเพียงประการเดียวในการแนะนำผลิตภัณฑ์ การเสนอขายทุกครั้งควรตั้งอยู่บนพื้นฐานของความต้องการที่แท้จริงของลูกค้า ความเหมาะสมของความคุ้มครอง และการให้ข้อมูลที่ถูกต้องครบถ้วน
4. มีโอกาสติดต่อและดูแลลูกค้าอย่างต่อเนื่องผ่านการให้บริการที่เป็นรูปธรรม
หนึ่งในปัญหาที่ผู้ทำงานด้านประกันชีวิตบางรายอาจพบ คือไม่ทราบว่าควรติดต่อกับลูกค้าในเรื่องใด นอกเหนือจากการเสนอขายผลิตภัณฑ์เพิ่มเติม
หากสามารถดูแลลูกค้าได้ครอบคลุมหลายด้าน การติดต่อย่อมเกิดขึ้นจากการให้บริการที่มีประโยชน์ต่อผู้เอาประกันภัยอย่างแท้จริง เช่น
- แจ้งเตือนเมื่อประกันรถยนต์ใกล้สิ้นสุดความคุ้มครอง
- ช่วยตรวจสอบและทบทวนรายละเอียดความคุ้มครอง
- ให้ข้อมูลด้านประกันภัยเมื่อลูกค้ามีแผนเดินทาง
- ช่วยประสานงานเมื่อเกิดอุบัติเหตุหรือเหตุที่ต้องเรียกร้องค่าสินไหมทดแทน
- ทบทวนความคุ้มครองของบ้าน ทรัพย์สิน หรือธุรกิจ
- ประเมินความเสี่ยงใหม่เมื่อสถานการณ์ชีวิตของลูกค้าเปลี่ยนแปลง
ความสัมพันธ์ระหว่างผู้ให้บริการกับลูกค้าจึงมีโอกาสเปลี่ยนจากภาพของ “ผู้ที่ติดต่อมาเมื่อต้องการเสนอขายประกัน” ไปสู่การเป็น “ผู้ที่ลูกค้านึกถึงเมื่อมีคำถามหรือปัญหาเกี่ยวกับความเสี่ยงและการประกันภัย”
5. ประกันวินาศภัยอาจเป็นจุดเริ่มต้นในการเข้าถึงลูกค้าประกันชีวิตรายใหม่
การสร้างความสัมพันธ์กับลูกค้าไม่จำเป็นต้องเริ่มต้นจากประกันชีวิตเสมอไป ในบางกรณี ลูกค้าอาจรู้จักผู้ให้บริการเป็นครั้งแรกจากการต่อ พ.ร.บ. การต่อประกันรถยนต์ การซื้อประกันเดินทาง หรือการสอบถามข้อมูลเกี่ยวกับประกันบ้าน
หากผู้ให้บริการสามารถให้ข้อมูลได้อย่างชัดเจน ให้บริการอย่างมีประสิทธิภาพ และดูแลลูกค้าเมื่อเกิดปัญหา ความเชื่อมั่นและความไว้วางใจก็อาจค่อย ๆ พัฒนาขึ้นตามลำดับ
เมื่อถึงเวลาที่ลูกค้าเริ่มให้ความสนใจเรื่องประกันชีวิต ประกันสุขภาพ หรือการวางแผนความคุ้มครองให้ครอบครัว ลูกค้าอาจนึกถึงผู้ที่ให้บริการและดูแลตนมาอย่างต่อเนื่องเป็นลำดับแรก
ด้วยเหตุนี้ ประกันวินาศภัยจึงไม่ได้เป็นเพียงผลิตภัณฑ์ที่เพิ่มเข้ามาในรายการเสนอขายเท่านั้น แต่ยังสามารถเป็นจุดเริ่มต้นของการสร้างความสัมพันธ์และต่อยอดการดูแลลูกค้าในระยะยาวได้อีกด้วย
6. ช่วยให้สามารถวางแผนและบริหารความเสี่ยงของลูกค้าได้อย่างรอบด้าน
เมื่อพิจารณางานด้านประกันภัยในมุมของการบริหารความเสี่ยง จะเห็นได้ว่าผลิตภัณฑ์แต่ละประเภทมีบทบาทและวัตถุประสงค์ที่แตกต่างกัน ได้แก่
- ประกันชีวิต ช่วยบริหารความเสี่ยงที่เกี่ยวข้องกับชีวิตและเป้าหมายทางการเงินตามเงื่อนไขของผลิตภัณฑ์
- ประกันสุขภาพ ช่วยบริหารความเสี่ยงจากค่าใช้จ่ายด้านสุขภาพภายใต้ขอบเขตความคุ้มครอง
- ประกันรถยนต์ ช่วยบริหารความเสี่ยงที่อาจเกิดขึ้นจากการใช้รถ
- ประกันบ้านและทรัพย์สิน ช่วยบริหารความเสี่ยงต่อบ้าน อาคาร และทรัพย์สิน
- ประกันเดินทาง ช่วยรองรับความเสี่ยงบางประการที่อาจเกิดขึ้นระหว่างการเดินทาง
เมื่อนำความคุ้มครองแต่ละด้านมาพิจารณาร่วมกัน ผู้ให้บริการจะสามารถมองเห็นภาพรวมของลูกค้าได้กว้างขึ้น จากเดิมที่อาจเริ่มต้นด้วยคำถามว่า “วันนี้ควรเสนอขายผลิตภัณฑ์ใด” ไปสู่คำถามที่สำคัญกว่า คือ “ลูกค้ารายนี้มีความเสี่ยงด้านใดที่ควรได้รับการบริหารจัดการ”
7. ต่อยอดบทบาทจากผู้ขายประกันไปสู่ผู้ให้คำปรึกษาด้านการบริหารความเสี่ยง
ในระยะยาว ความแตกต่างของผู้ประกอบวิชาชีพด้านประกันภัยอาจไม่ได้พิจารณาจากจำนวนผลิตภัณฑ์ที่สามารถนำเสนอได้เพียงอย่างเดียว แต่ขึ้นอยู่กับความสามารถในการทำความเข้าใจลูกค้า วิเคราะห์ความต้องการ และช่วยให้ลูกค้าเลือกความคุ้มครองที่เหมาะสมกับสถานการณ์ของตนเอง
การศึกษาและทำความเข้าใจทั้งประกันชีวิตและประกันวินาศภัยจึงช่วยเพิ่มมุมมองในการวิเคราะห์ความเสี่ยงได้อย่างครอบคลุมมากขึ้น และสามารถต่อยอดบทบาทจาก “ผู้ขายประกัน” ไปสู่ “ผู้ให้คำปรึกษาที่สามารถดูแลความเสี่ยงของลูกค้าได้หลายด้าน”
อย่างไรก็ตาม การขยายขอบเขตการให้บริการต้องดำเนินควบคู่กับการพัฒนาความรู้อย่างต่อเนื่อง การให้ข้อมูลอย่างถูกต้อง และการปฏิบัติงานภายใต้ขอบเขตใบอนุญาตของแต่ละประเภทอย่างเคร่งครัด
แนวทางเตรียมความพร้อมก่อนเริ่มขายประกันวินาศภัยเพิ่มเติม
สำหรับผู้ที่เป็นตัวแทนประกันชีวิตอยู่แล้ว และต้องการขยายงานไปสู่ประกันวินาศภัย แนะนำให้เตรียมความพร้อมเป็นลำดับ เพื่อให้สามารถดูแลลูกค้าได้อย่างเหมาะสม ดังนี้
- ตรวจสอบสิทธิและข้อผูกพันของตนเองก่อน พิจารณาใบอนุญาตที่มีอยู่ คุณสมบัติสำหรับการขอใบอนุญาตเพิ่มเติม สัญญากับต้นสังกัด รวมถึงข้อกำหนดจากงานประจำหรือองค์กรที่เกี่ยวข้อง
- ศึกษาความแตกต่างของประกันชีวิตและประกันวินาศภัย ทำความเข้าใจลักษณะความคุ้มครอง ระยะเวลาประกันภัย การต่ออายุ การเรียกร้องค่าสินไหม และข้อยกเว้นของแต่ละผลิตภัณฑ์
- เริ่มเรียนรู้จากผลิตภัณฑ์ที่ตรงกับฐานลูกค้าเดิม ไม่จำเป็นต้องศึกษาทุกประเภทพร้อมกัน อาจเริ่มจากประกันรถยนต์ ประกันอุบัติเหตุ ประกันเดินทาง หรือประกันที่เกี่ยวข้องกับความต้องการของลูกค้าที่ดูแลอยู่
- ฝึกอ่านกรมธรรม์และเปรียบเทียบข้อเสนอ ควรสามารถอธิบายความคุ้มครอง ข้อยกเว้น เงื่อนไข และความแตกต่างของแต่ละแผนให้ลูกค้าเข้าใจได้ โดยไม่พิจารณาเพียงราคาเบี้ยประกัน
- วางระบบบริการหลังการขาย เช่น การติดตามวันต่ออายุ การจัดเก็บข้อมูลกรมธรรม์ ช่องทางรับเรื่องเมื่อเกิดเหตุ และขั้นตอนการประสานงานกับบริษัทประกันภัย
- ประเมินเวลาและความพร้อมในการดูแลลูกค้า เพราะการเพิ่มผลิตภัณฑ์หมายถึงงานบริการที่เพิ่มขึ้นด้วย ควรพิจารณาว่าสามารถติดตามงานและให้บริการลูกค้าได้ต่อเนื่องหรือไม่
- ขยายงานอย่างเป็นขั้นตอน ทดลองจากลูกค้ากลุ่มเล็กก่อน แล้วทบทวนทั้งความต้องการของลูกค้า เวลาที่ใช้ ต้นทุน และคุณภาพการบริการ ก่อนขยายไปยังผลิตภัณฑ์หรือกลุ่มลูกค้าอื่น
หัวใจสำคัญคือ ไม่จำเป็นต้องรีบขายประกันวินาศภัยทุกประเภทพร้อมกัน แต่ควรเริ่มจากการสร้างความรู้ ระบบงาน และความพร้อมในการดูแลลูกค้าให้มั่นคงก่อน แล้วจึงค่อยขยายขอบเขตงานตามความเหมาะสมช
สรุป
สำหรับคำถามว่า ตัวแทนประกันชีวิตควรขายประกันวินาศภัยด้วยหรือไม่ คำตอบไม่ได้ขึ้นอยู่กับโอกาสด้านรายได้เพียงอย่างเดียว แต่ควรพิจารณาจากความพร้อมในการขยายขอบเขตการดูแลลูกค้า ความรู้ด้านผลิตภัณฑ์ ใบอนุญาตที่เกี่ยวข้อง ตลอดจนความสามารถในการให้บริการอย่างต่อเนื่อง
การมีฐานลูกค้าประกันชีวิตอยู่แล้วถือเป็นจุดเริ่มต้นที่สำคัญ เพราะลูกค้ารายเดิมอาจมีความต้องการด้านประกันภัยอื่นเพิ่มเติม ไม่ว่าจะเป็นประกันรถยนต์ ประกันบ้านและทรัพย์สิน ประกันอุบัติเหตุ หรือประกันการเดินทาง การศึกษาและเพิ่มความรู้ด้านประกันวินาศภัยจึงช่วยให้ผู้ให้บริการสามารถพิจารณาความเสี่ยงของลูกค้าได้ในมุมที่กว้างขึ้น
เป้าหมายของการเพิ่มประกันวินาศภัยไม่ควรเป็นเพียงการเพิ่มจำนวนผลิตภัณฑ์ที่สามารถเสนอได้ แต่ควรเป็นการเพิ่มความสามารถในการดูแลลูกค้าให้ครอบคลุมและเหมาะสมยิ่งขึ้น
ภายใต้แนวคิดว่า “ลูกค้าหนึ่งคน เราดูแลเขาได้ดีขึ้น”
ปรึกษาเรื่องการเริ่มต้นเป็นนายหน้าประกันวินาศภัย
หากอยากเริ่มเป็นนายหน้าประกันวินาศภัย สามารถปรึกษากี้เพื่อช่วยตรวจขั้นตอนที่เหมาะได้ค่ะ ติดต่อกี้ได้ที่
ไลน์ : kie.365
โทร : 064 – 536 – 3656
FAQ: คำถามที่พบบ่อย
Q: : เป็นตัวแทนประกันชีวิตอยู่แล้ว ทำไมจึงควรพิจารณาเป็นนายหน้าประกันวินาศภัยเพิ่ม?
A: เพราะลูกค้าหนึ่งรายอาจมีความต้องการด้านการประกันภัยมากกว่าประกันชีวิตและประกันสุขภาพ เช่น ประกันรถยนต์ ประกันบ้าน ประกันอุบัติเหตุ ประกันเดินทาง หรือประกันสำหรับธุรกิจ การมีความรู้และใบอนุญาตที่เกี่ยวข้องกับประกันวินาศภัยจึงช่วยให้สามารถดูแลความต้องการของลูกค้าได้ครอบคลุมมากขึ้น
Q: การเป็นนายหน้าประกันวินาศภัยเพิ่ม ช่วยต่อยอดฐานลูกค้าประกันชีวิตเดิมได้อย่างไร?
A: ตัวแทนประกันชีวิตที่มีฐานลูกค้าเดิมอยู่แล้วสามารถเริ่มจากการสำรวจความต้องการด้านประกันภัยอื่นของลูกค้า เช่น รถยนต์ บ้าน หรือการเดินทาง ทำให้ไม่จำเป็นต้องเริ่มต้นจากการหาลูกค้ารายใหม่เพียงอย่างเดียว และยังช่วยเพิ่มโอกาสในการดูแลลูกค้าเดิมอย่างต่อเนื่อง
Q: ประกันวินาศภัยช่วยให้ตัวแทนประกันชีวิตดูแลลูกค้าได้ต่อเนื่องขึ้นหรือไม่?
A: ช่วยได้ โดยเฉพาะประกันวินาศภัยบางประเภทที่มีรอบการต่ออายุ เช่น ประกันรถยนต์ ซึ่งทำให้มีโอกาสติดต่อ ทบทวนความคุ้มครอง และติดตามความต้องการของลูกค้าเป็นระยะ การติดต่อกับลูกค้าจึงไม่ได้เกิดขึ้นเฉพาะเมื่อมีการเสนอประกันชีวิตเพิ่มเติมเท่านั้น
Q: การเพิ่มประกันวินาศภัยช่วยสร้างโอกาสด้านรายได้ให้ตัวแทนประกันชีวิตได้อย่างไร?
A: เมื่อลูกค้ารายเดิมมีความต้องการด้านประกันภัยหลายประเภท ผู้ให้บริการที่มีใบอนุญาตและความรู้ที่เหมาะสมย่อมมีโอกาสสร้างรายได้จากผลิตภัณฑ์ที่หลากหลายขึ้น อย่างไรก็ตาม การแนะนำประกันควรพิจารณาจากความต้องการและความเหมาะสมของลูกค้าเป็นสำคัญ ไม่ควรมุ่งเน้นเฉพาะเรื่องรายได้หรือค่าตอบแทน